


Chevron σε κρίσιμη καμπή: Ρεκόρ παραγωγής με κέρδη υπό πίεση

Η Chevron ολοκληρώνει το τρίτο τρίμηνο με έναν ισχυρό – αλλά αντιφατικό – συνδυασμό αποτελεσμάτων. Από τη μία πλευρά, η παραγωγή πετρελαίου φτάνει σε ιστορικά επίπεδα, επιβεβαιώνοντας την ανθεκτικότητα του χαρτοφυλακίου της. Από την άλλη, οι πιέσεις στις τιμές των εμπορευμάτων και το κόστος ενσωμάτωσης της Hess περιορίζουν την καθαρή κερδοφορία.
Το τρίμηνο καταδεικνύει μια εταιρεία που παραμένει ένας από τους πιο αξιόπιστους πυλώνες της παγκόσμιας ενέργειας, αλλά ταυτόχρονα χρειάζεται να ενισχύσει τη χρηματοοικονομική της ευελιξία. Με την αγορά ολοένα πιο απαιτητική, η ισορροπία ανάμεσα σε ανάπτυξη και πειθαρχία κεφαλαίου θα αποτελέσει το κρίσιμο στοιχείο για τα επόμενα χρόνια.
Πώς ήταν το τελευταίο τρίμηνο;
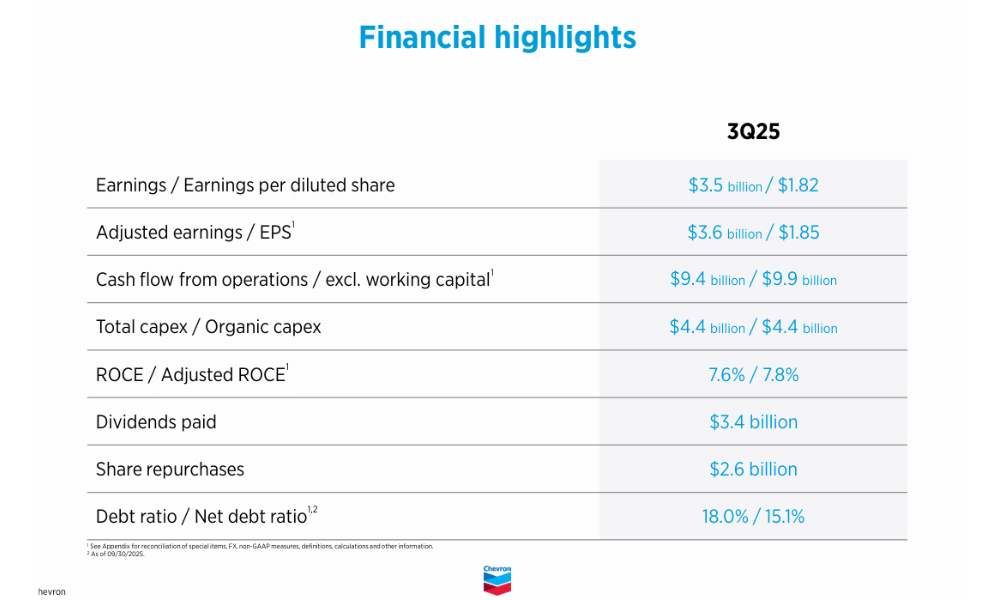
Το τρίτο τρίμηνο του 2025 έφερε έναν συνδυασμό λειτουργικών αποτελεσμάτων ρεκόρ και ασθενέστερης κερδοφορίαςγια τη Chevron $CVX. Το περιβάλλον της αγοράς επηρεάστηκε από τις χαμηλότερες τιμές του πετρελαίου και το υψηλότερο κόστος που σχετίζεται με την εξαγορά της Hess, γεγονός που μεταφράστηκε σε μείωση των κερδών σε ετήσια βάση. Τα δηλωθέντα καθαρά κέρδη ήταν 3,5 δισ. δολάρια σε σύγκριση με 4,5 δισ. δολάρια πέρυσι, μια αξιοσημείωτη μείωση, ωστόσο το αποτέλεσμα παρέμεινε σταθερό δεδομένων των συνθηκών της αγοράς. Προσαρμοσμένα για έκτακτα στοιχεία, τα κέρδη ήταν 3,6 δισ. δολάρια, εξακολουθούν να είναι σχεδόν ένα δισ. δολάρια λιγότερα από την ίδια περίοδο πέρυσι.
Η μεγαλύτερη προσοχή στράφηκε στην ίδια την παραγωγή. Η Chevron παρέδωσε ρεκόρ 4,1 εκατομμυρίων βαρελιών ισοδύναμου πετρελαίου ανά ημέρα, μια αύξηση 21% σε σχέση με πέρυσι. Μόνο η εξαγορά της Hess πρόσθεσε 495 MBOE ανά ημέρα στην παραγωγή, και άλλα 227 MBOE προήλθαν από οργανική ανάπτυξη, κυρίως από τη λεκάνη Permian και από έργα εντός της Tengizchevroil ή στον Κόλπο του Μεξικού. Το αποτέλεσμα είναι ο ισχυρότερος όγκος παραγωγής στην ιστορία της εταιρείας.
Οι ταμειακές ροές από τις δραστηριότητες ανήλθαν σε 9,4 δισ. δολάρια, επιβεβαιώνοντας την ικανότητα της εταιρείας να μετατρέπει την παραγωγή σε πραγματικά μετρητά παρά τις ασθενέστερες τιμές των εμπορευμάτων. Οι προσαρμοσμένες ελεύθερες ταμειακές ροές αυξήθηκαν περισσότερο από 50% σε 7 δισεκατομμύρια δολάρια, ενισχυμένες από τις υψηλότερες διανομές από τις TCO και τις εκποιήσεις μικρότερων περιουσιακών στοιχείων. Ωστόσο, τα περιθώρια κέρδους δέχθηκαν πιέσεις και η μέση τιμή του αργού τύπου Brent υποχώρησε στα 69 δολάρια ανά βαρέλι από 77 δολάρια την ίδια περίοδο το 2024.
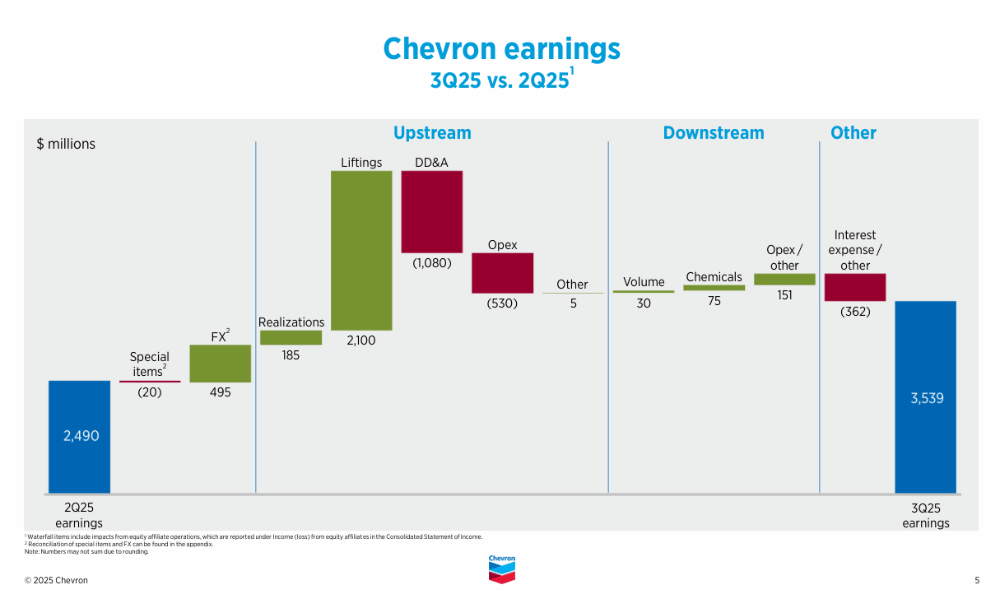
Ο τομέας upstream παρέμεινε η κυρίαρχη πηγή εσόδων - κερδίζοντας 3,3 δισ. δολάρια και παρά τη μείωση σε ετήσια βάση, αυτό επιβεβαιώνει ότι οι υψηλοί όγκοι παραγωγής συμβάλλουν στην αντιστάθμιση των ασθενέστερων τιμών. Αντίθετα, το downstream αντιμετώπισε υψηλότερο κόστος και χαμηλότερα περιθώρια διύλισης, ωστόσο παρέμεινε κερδοφόρο με 1,1 δισ. δολάρια. Συνολικά, το τρίμηνο έδειξε τη δύναμη των δραστηριοτήτων, αλλά και την ευαισθησία της κερδοφορίας στο περιβάλλον τιμολόγησης και στο κόστος απόκτησης.
Πλήρης παρουσίαση των αποτελεσμάτων της Chevron.
Σχόλιο του Διευθύνοντος Συμβούλου
Mike Wirth τόνισε ότι παρά την πίεση στα κέρδη, το τρίμηνο ήταν ισχυρό από άποψη παραγωγής, ρευστότητας και συνολικών επιδόσεων. Είπε ότι η εξαγορά της Hess εξελίσσεται καλά, αποδίδοντας συνέργειες και ενισχύοντας τη Chevron ως βασική παγκόσμια ενεργειακή εταιρεία. Επιβεβαίωσε επίσης ότι η ενσωμάτωση των περιουσιακών στοιχείων από τη Γουιάνα, την Πέρμια και άλλες περιοχές αναμένεται να αποφέρει μακροπρόθεσμα οφέλη στην εταιρεία όσον αφορά την αύξηση της παραγωγής και την αποδοτικότητα.
Ο Διευθύνων Σύμβουλος τόνισε επίσης τη συνεχή δέσμευση για επαναγορές και μερίσματα. Η Chevron επέστρεψε 6 δισ. δολάρια στους μετόχους κατά τη διάρκεια του τριμήνου, αξιοποιώντας τα περισσότερα από 78 δισ. δολάρια που διανεμήθηκαν τα τελευταία τρία χρόνια. Ο Wirth ανέφερε στα σχόλιά του ότι τα αποτελέσματα επιβεβαιώνουν την ικανότητα της εταιρείας να παράγει μετρητά ανεξάρτητα από τις βραχυπρόθεσμες διακυμάνσεις της αγοράς.
Προοπτικές
Η Chevron εισέρχεται στο τέλος του έτους με σαφή εστίαση στην ενσωμάτωση της Hess και στην αύξηση της παραγωγής, η οποία αναμένεται να παραμείνει πάνω από τα 4 εκατομμύρια BOE ημερησίως. Η εταιρεία αναμένει συνεχιζόμενη μεταβλητότητα στις τιμές του πετρελαίου, αλλά αναμένει επίσης ότι τα έργα Guyana, Permian και TCO θα παραμείνουν οι κύριοι μοχλοί ανάπτυξης.
Το Capex θα είναι υψηλότερο για το υπόλοιπο του έτους, κυρίως λόγω των νέων έργων που αναλήφθηκαν από την Hess. Τα περιθώρια κέρδους του downstream αναμένεται επίσης να συνεχίσουν να βρίσκονται υπό πίεση, ενώ το upstream θα πρέπει να επωφεληθεί από τους υψηλότερους όγκους και τις προοδευτικά καλύτερες πραγματοποιημένες τιμές. Η Chevron επιβεβαίωσε επίσης μια σταθερή μερισματική πολιτική και ένα σχέδιο για τη συνέχιση της επαναγοράς μετοχών.
Μακροπρόθεσμα αποτελέσματα
Τα μακροπρόθεσμα στοιχεία δείχνουν ότι η Chevron διανύει έναν κύκλο σημαντικών διακυμάνσεων που προκαλούνται από τις παγκόσμιες τιμές ενέργειας, αλλά ταυτόχρονα διατηρεί ισχυρή οικονομική σταθερότητα. Τα έσοδα το 2024 ήταν 193,4 δισ. δολάρια, ελαφρώς χαμηλότερα από τα επίπεδα του 2023, αλλά εξακολουθούν να είναι πολύ υψηλότερα από τα επίπεδα των ετών πριν από την πανδημική άνθηση του πετρελαίου. Τα μικτά κέρδη ύψους 56,9 δισεκατομμυρίων δολαρίων επιβεβαιώνουν ότι η εταιρεία μπορεί να διαχειριστεί με επιτυχία το κόστος ακόμη και σε συνθήκες ύφεσης.
Η κερδοφορία, ωστόσο, μειώθηκε σε ετήσια βάση - τα καθαρά κέρδη μειώθηκαν στα 17,6 δισ. δολάρια από 21,4 δισ. δολάρια το προηγούμενο έτος. Ταυτόχρονα, η κεφαλαιακή βάση της εταιρείας αυξήθηκε, γεγονός που επηρέασε την απόδοση κεφαλαίου. Τα EBITDA παραμένουν πολύ ισχυρά στα 45,8 δισ. δολάρια, γεγονός που δείχνει ότι η Chevron έχει τη δυνατότητα να χρηματοδοτεί επενδύσεις ακόμη και σε λιγότερο ευνοϊκές μακροοικονομικές συνθήκες.
Δομή των μετόχων
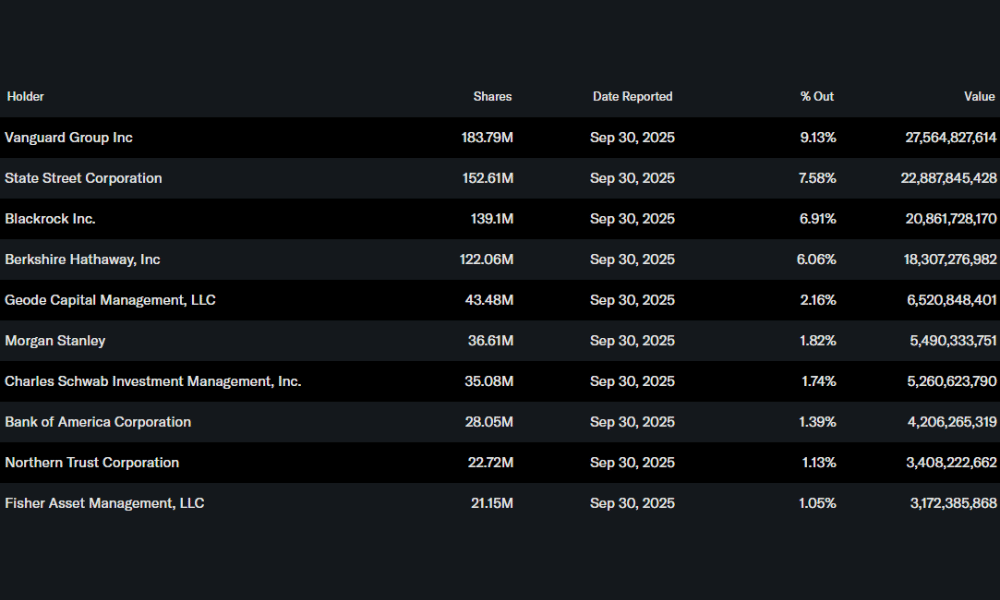
Η Chevron είναι μια εταιρεία που ανήκει κατά κύριο λόγο σε θεσμικό επίπεδο. Περίπου το 68% των μετοχών κατέχεται από μεγάλα ιδρύματα, ενώ το ποσοστό των εσωτερικών μετόχων είναι περίπου 6%. Στους μεγαλύτερους μετόχους συγκαταλέγεται η Vanguard Group με μερίδιο περίπου 9,1%, ακολουθούμενη από την State Street με 7,6% και την BlackRock με σχεδόν 7%. Αυτά τα ιδρύματα παρέχουν σταθερότητα στην ιδιοκτησιακή δομή και δημιουργούν τη βάση για τη μακροπρόθεσμη κεφαλαιακή πειθαρχία της εταιρείας.
Προσδοκίες των αναλυτών
Οι αναλυτές αναμένουν ότι η Chevron θα επωφεληθεί κυρίως από την παραγωγή ρεκόρ τα επόμενα τρίμηνα και την εξαγορά της Hess, η οποία αυξάνει την έκθεση στην ταχέως αναπτυσσόμενη Γουιάνα. Τα κέρδη θα παραμείνουν υπό πίεση μέχρι να υλοποιηθούν πλήρως οι συνέργειες και οι τιμές του πετρελαίου να φθάσουν σε πιο σταθερά επίπεδα. Παρόλα αυτά, το κλίμα είναι γενικά θετικό, με τις περισσότερες συστάσεις να δείχνουν προς την κατεύθυνση της αξιολόγησης "buy" ή "overweight", κυρίως λόγω της ισχυρής αύξησης του όγκου και των σταθερών ταμειακών ροών.
Δίκαιη τιμή
Omenjene delnice




