


Αποτελέσματα CrowdStrike Q4 2025: η δυναμική στις επαναλαμβανόμενες ροές ανέβηκε επίπεδο

Το πιο χρήσιμο μέτρο εδώ είναι η ταχύτητα με την οποία μεγαλώνει η βάση των επαναλαμβανόμενων εσόδων. Στο Q4 η CrowdStrike πέτυχε ρεκόρ στις νέες προσθήκες, κάτι που δείχνει ότι οι πελάτες συνεχίζουν να αγοράζουν και να επεκτείνουν τη χρήση, όχι απλώς να ανανεώνουν.
Το δεύτερο μήνυμα είναι ότι η εταιρεία παρουσιάζει πιο ώριμο προφίλ κερδών και δίνει θετική εικόνα για το 2026. Για τον επενδυτή, αυτό σημαίνει ότι η ανάπτυξη δεν φαίνεται “μονοδιάστατη”, αλλά συνοδεύεται από καλύτερη ποιότητα αποτελεσμάτων.
Πώς ήταν το τελευταίο τρίμηνο;
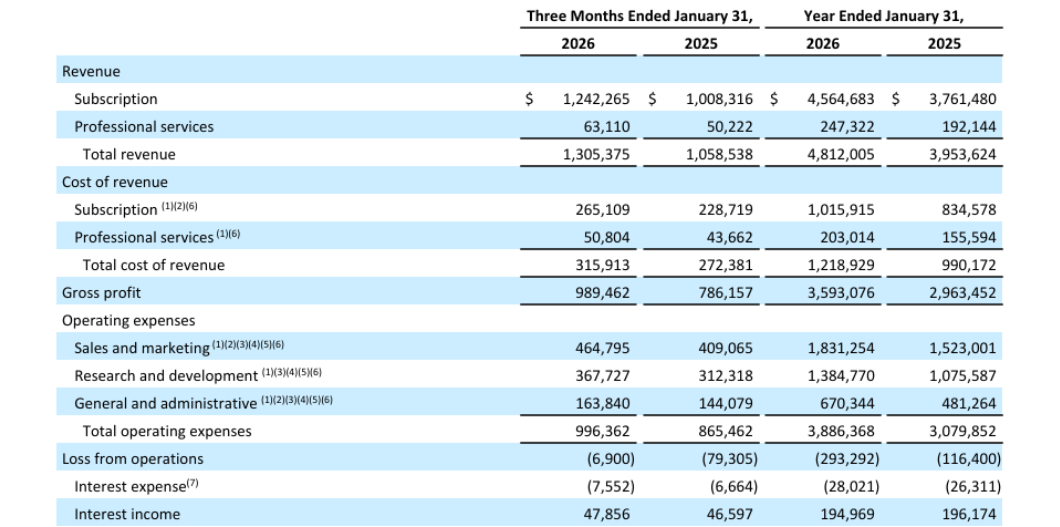
Το τέταρτο τρίμηνο στέκεται για να δείξει ότι η CrowdStrike $CRWD δεν επιβράδυνε, αλλά αντίθετα "πάτησε γκάζι" στη μέτρηση που περιγράφει καλύτερα την υγεία της επιχείρησης: στις καθαρές προσθήκες στα επαναλαμβανόμενα ετήσια έσοδα. Η εταιρεία πρόσθεσε 331 εκατομμύρια δολάρια, ένα ρεκόρ, ενώ ώθησε τα συνολικά επαναλαμβανόμενα ετήσια έσοδα στα 5,25 δισεκατομμύρια. Στην πράξη, αυτό σημαίνει ότι η CrowdStrike όχι μόνο διατήρησε τους υφιστάμενους πελάτες, αλλά κατάφερε να τους επεκτείνει, ενώ πρόσθεσε νέα συμβόλαια με ρυθμό ρεκόρ.
Τα έσοδα του τριμήνου αυξήθηκαν σε 1,31 δισ. δολάρια, με τις συνδρομές να αντιπροσωπεύουν 1,24 δισ. δολάρια. Τα περιθώρια κέρδους των συνδρομών παραμένουν πολύ υψηλά: 79% σε λογιστική βάση και 81% μετά τις προσαρμογές. Αυτό είναι σημαντικό, διότι με αυτό το περιθώριο, κάθε επιπλέον δολάριο εσόδων αυξάνει γρήγορα τα λειτουργικά κέρδη, εφόσον η εταιρεία διατηρεί το κόστος υπό έλεγχο.
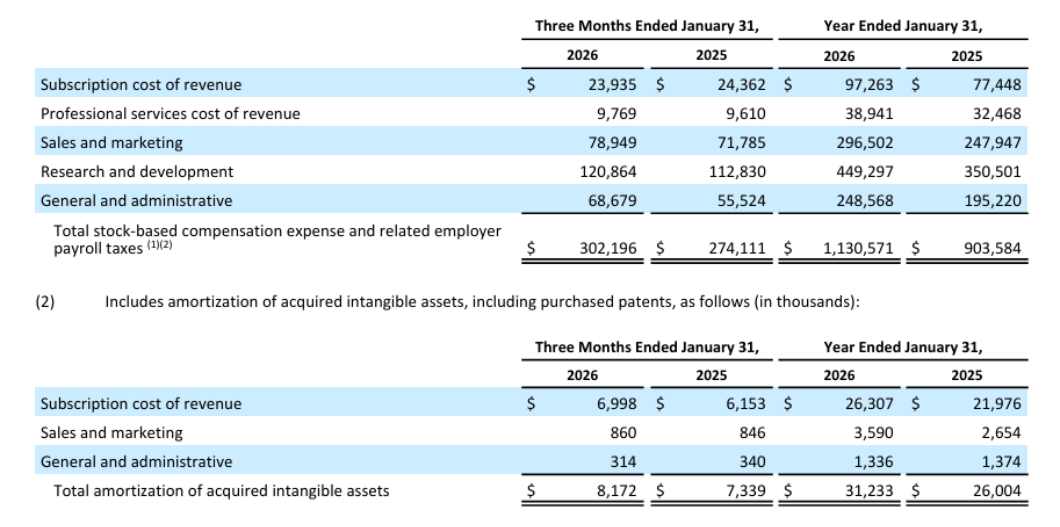
Η κερδοφορία μετατοπίζεται ορατά. Σύμφωνα με τους λογιστικούς κανόνες, το λειτουργικό κέρδος είναι μόνο ελαφρώς αρνητικό (ζημία από εργασίες 6,9 εκατ. δολάρια), αλλά το καθαρό εισόδημα είναι ήδη θετικό στα 38,7 εκατ. δολάρια. Μετά τις προσαρμογές, η εταιρεία παράγει ένα πολύ σταθερό λειτουργικό κέρδος 325,8 εκατομμυρίων και ένα καθαρό κέρδος 289,1 εκατομμυρίων. Πρόκειται για μια σημαντική μετάβαση για τους επενδυτές: η εταιρεία παραμένει αναπτυξιακή, αλλά ταυτόχρονα αυξάνεται η "ποιότητα" της ανάπτυξης μέσω των κερδών και των μετρητών.
Τα μετρητά είναι σχεδόν εξίσου σημαντικά με τα επαναλαμβανόμενα έσοδα σε αυτή την έκθεση. Τα λειτουργικά μετρητά ήταν 497,9 εκατ. δολάρια και τα ελεύθερα μετρητά 376,4 εκατ. δολάρια. Στον ισολογισμό υπάρχουν μετρητά ύψους 5,23 δισεκατομμυρίων δολαρίων, τα οποία δίνουν στην εταιρεία περιθώριο να συνεχίσει να πραγματοποιεί εξαγορές και να αγοράζει μετοχές (η εταιρεία έχει ήδη αγοράσει μετοχές αξίας περίπου 50,6 εκατομμυρίων δολαρίων μετά το τέλος του έτους).
Σχόλιο του διευθύνοντος συμβούλου
ΟGeorge Kurtz χαρακτηρίζει το 2026 ως την καλύτερη χρονιά στην ιστορία της εταιρείας και το υποστηρίζει με συγκεκριμένα ορόσημα: 5,25 δισεκατομμύρια σε ετήσια επαναλαμβανόμενα έσοδα και 1,01 δισεκατομμύρια σε καθαρά κέρδη για ολόκληρο το έτος. Είναι σημαντικό από επενδυτική άποψη ότι η διοίκηση συνδέει ρητά τη συνεχή ανάπτυξη με τον τρόπο με τον οποίο οι εταιρείες υιοθετούν την τεχνητή νοημοσύνη για να αυξήσουν την επιφάνεια επίθεσης και τις απαιτήσεις ασφαλείας σε όλη την υποδομή.
Ο οικονομικός διευθυντής Burt Podbere προχωρά ακόμη περισσότερο, λέγοντας ότι ο συνδυασμός της επιταχυνόμενης ανάπτυξης, της αυξανόμενης κερδοφορίας και του ρεκόρ ρευστότητας κατατάσσει την εταιρεία ως εξαίρεση στην αγορά λογισμικού. Προσθέτει επίσης έναν συγκεκριμένο "φάρο-στόχο": έναν μακροπρόθεσμο στόχο 20 δισεκατομμυρίων σε ετήσια επαναλαμβανόμενα έσοδα έως το 2036. Για έναν επενδυτή, αυτό είναι σημαντικό κυρίως επειδή ένας τέτοιος στόχος προϋποθέτει ότι η εταιρεία πιστεύει σε μια μακροπρόθεσμα αναπτυσσόμενη αγορά και στη δική της ικανότητα να διατηρήσει την ηγετική της θέση.
Προοπτικές
Οι προοπτικές του πρώτου τριμήνου προβλέπουν έσοδα από 1,360 έως 1,364 δισ. δολάρια και επαναλαμβανόμενα ετήσια έσοδα περίπου 5,502 δισ. δολάρια. Για το σύνολο του έτους 2026, η εταιρεία αναμένει πωλήσεις 5,868 έως 5,928 δισ. και επαναλαμβανόμενες ετήσιες πωλήσεις 6,466 έως 6,516 δισ. Το Reuters σημειώνει ότι οι προοπτικές εσόδων είναι πάνω από τις εκτιμήσεις της αγοράς.
Ερμηνεία: Η εταιρεία επιτρέπει στον εαυτό της να διατηρήσει υψηλό ρυθμό ανάπτυξης, ενώ παράλληλα ωθεί τα κέρδη μετά από προσαρμογές - οι προοπτικές για τα κέρδη ανά μετοχή μετά από προσαρμογές ύψους 4,78 έως 4,90 δολαρίων είναι πολύ υψηλότερες από αυτές που θα ήταν συνεπείς με μια εταιρεία "καθαρής ανάπτυξης" χωρίς πειθαρχία. Μια άλλη σημαντική λεπτομέρεια είναι ότι η εταιρεία αναμένει συνεχιζόμενη δύναμη στη στοίβα των επιχειρήσεων μέχρι το 1ο τρίμηνο του 2026, γεγονός που υποδηλώνει ότι η επιτάχυνση του 4ου τριμήνου δεν ήταν μια εφάπαξ ενέργεια.
Μακροπρόθεσμα αποτελέσματα
Η CrowdStrike παρουσιάζει την κλασική πορεία μιας επιχείρησης που αναπτύσσεται γρήγορα, αλλά αφήνει επίσης να εννοηθεί πόσο επενδύει στην επέκταση. Τα έσοδα έχουν μετακινηθεί από τα 2,24 δισ. δολάρια (2023) στα 3,06 δισ. δολάρια (2024), στα 3,95 δισ. δολάρια (2025) και στα 4,81 δισ. δολάρια (2026) μέσα σε τέσσερα χρόνια. Ο ρυθμός ανάπτυξης επιβραδύνεται σταδιακά από το υψηλό τριάντα τοις εκατό προς το χαμηλό εικοσάρι, κάτι που είναι φυσικό με μια αυξανόμενη βάση, αλλά εξακολουθεί να είναι ένας ρυθμός πάνω από τον μέσο όρο εντός του μεγάλου λογισμικού.
Το μικτό κέρδος αυξάνεται παράλληλα με τις πωλήσεις (3,59 δισεκατομμύρια το 2025), αλλά το μακροπρόθεσμο ζήτημα είναι η λειτουργική αποτελεσματικότητα. Σύμφωνα με τους λογιστικούς κανόνες, το λειτουργικό κέρδος εξακολουθεί να είναι αρνητικό και είναι ακόμη χειρότερο το 2025 από ό,τι το 2024, γεγονός που σχετίζεται με τη δομή του κόστους και με το τι περιλαμβάνεται στα λογιστικά αποτελέσματα. Αυτός είναι ο λόγος για τον οποίο οι επενδυτές της CrowdStrike συνήθως εξετάζουν πρώτα και κύρια τα κέρδη μετά από προσαρμογές και τις ταμειακές ροές. Εδώ η εικόνα είναι σημαντικά πιο θετική: οι ελεύθερες ταμειακές ροές για το 2025 ήταν 1,24 δισ. ευρώ, υψηλότερες από το προηγούμενο έτος (1,07 δισ. ευρώ). Με άλλα λόγια: παρόλο που η κατάσταση αποτελεσμάτων φαίνεται "χειρότερη" σύμφωνα με τους λογιστικούς κανόνες, η εταιρεία παράγει περισσότερα μετρητά - και αυτό είναι ζωτικής σημασίας σε αυτό το μοντέλο.
Μια άλλη μακροπρόθεσμη τάση είναι η "επέκταση των πελατών". Η εταιρεία γνωστοποιεί ποιο ποσοστό των πελατών χρησιμοποιεί έξι ή περισσότερες μονάδες, επτά ή περισσότερες μονάδες, οκτώ ή περισσότερες μονάδες. Πρόκειται πρακτικά για μια μέτρηση που εξηγεί γιατί τα επαναλαμβανόμενα έσοδα μπορούν να αυξάνονται ταχύτερα από τον αριθμό των πελατών: οι πελάτες αγοράζουν σταδιακά περισσότερες λειτουργίες και μεταφέρουν περισσότερα τμήματα της ασφάλειας στην πλατφόρμα.
Νέα
Το πιο σημαντικό από τις εργασίες είναι ότι η εταιρεία πιέζει για την επέκταση της πλατφόρμας στην ταυτότητα και το πρόγραμμα περιήγησης (οι εξαγορές SGNL και Seraphic Security), ενώ παράλληλα επεκτείνει τις πωλήσεις μέσω των καναλιών συνεργατών (διευρυμένη συνεργασία με τη Microsoft μέσω της αγοράς). Προσθέτει νέες περιφερειακές εφαρμογές cloud στη Μέση Ανατολή και την Ασία. Αυτές οι κινήσεις έχουν στρατηγικό νόημα: η ασφάλεια μετατοπίζεται από το "τελικό σημείο" στην ταυτότητα, το πρόγραμμα περιήγησης, τα δεδομένα και την κυκλοφορία στο cloud.
Δομή μετοχών
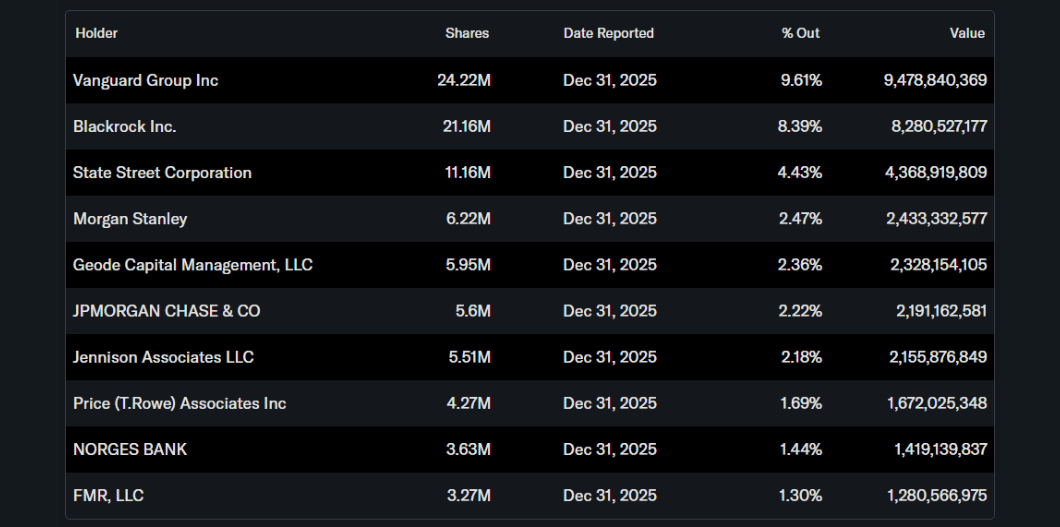
Ο θεσμικός φορέας κατέχει περίπου το 75,7% των μετοχών και το μερίδιο των εμπιστευτικών είναι περίπου 3,3%. Στους μεγαλύτερους κατόχους περιλαμβάνονται η Vanguard, η BlackRock, η State Street και η Morgan Stanley. Στην πράξη, αυτό σημαίνει υψηλή ρευστότητα καθώς και ευαισθησία στο πώς τα μεγάλα κεφάλαια διαβάζουν τις προοπτικές για την αύξηση των επαναλαμβανόμενων εσόδων και το περιθώριο κέρδους μετρητών.
Προσδοκίες αναλυτών
Οι περιλήψεις μετά τα κέρδη δείχνουν ως επί το πλείστον θετικό κλίμα. Το Investopedia αναφέρει ότι οι περισσότεροι αναλυτές έχουν σύσταση "buy" και αναφέρει μια τιμή-στόχο συναίνεσης γύρω στα 542 δολάρια (πριν από τις ενημερώσεις μετά τα κέρδη). Η TipRanks μετά την αναφορά αναφέρει μια συναίνεση "ελαφρώς θετική" και μια μέση τιμή-στόχο γύρω στα 510 δολάρια, με τις εκτιμήσεις να ενημερώνονται μετά τα κέρδη.
Δίκαιη τιμή
Omenjene delnice




