


Tak jo, máme venku výsledky $PEP. Jdeme na to👇
PepsiCo roste všude, jen ne doma
🟢Čisté tržby vzrostly o 5,6 %, respektive 6,7 %.
🟢Organické tržby vzrostly o 3,1 %, respektive 2,7 %.
🟢Zisk na akcii (EPS) vzrostl o 17 %, respektive 47 %.
🟢Upravený zisk na akcii (Core EPS) vzrostl o 2 %, respektive 5 %.
🟢Upravený zisk na akcii při konstantních měnových kurzech (Core Constant Currency EPS) vzrostl o 1,5 %, respektive 2 %.
Na první pohled vypadá třetí kvartál $PEP velmi dobře. Pak ale otevřete tabulku segmentů a už to tak růžové není...
Severní Amerika, která tvoří více než polovinu tržeb celé firmy, organicky nevyrostla ani o procento. Jo a vedení zároveň podruhé za sebou snížilo výhled zisku.
Diverzifikace byznysu hraje proti firmě
Všichni asi víme, že Pepsi je oproti Cole $KO angažovaná nejen čistě v nápojovém, ale i v "jídelním, snackovém" jakkoli tomu chcete říkat, segmentu :)
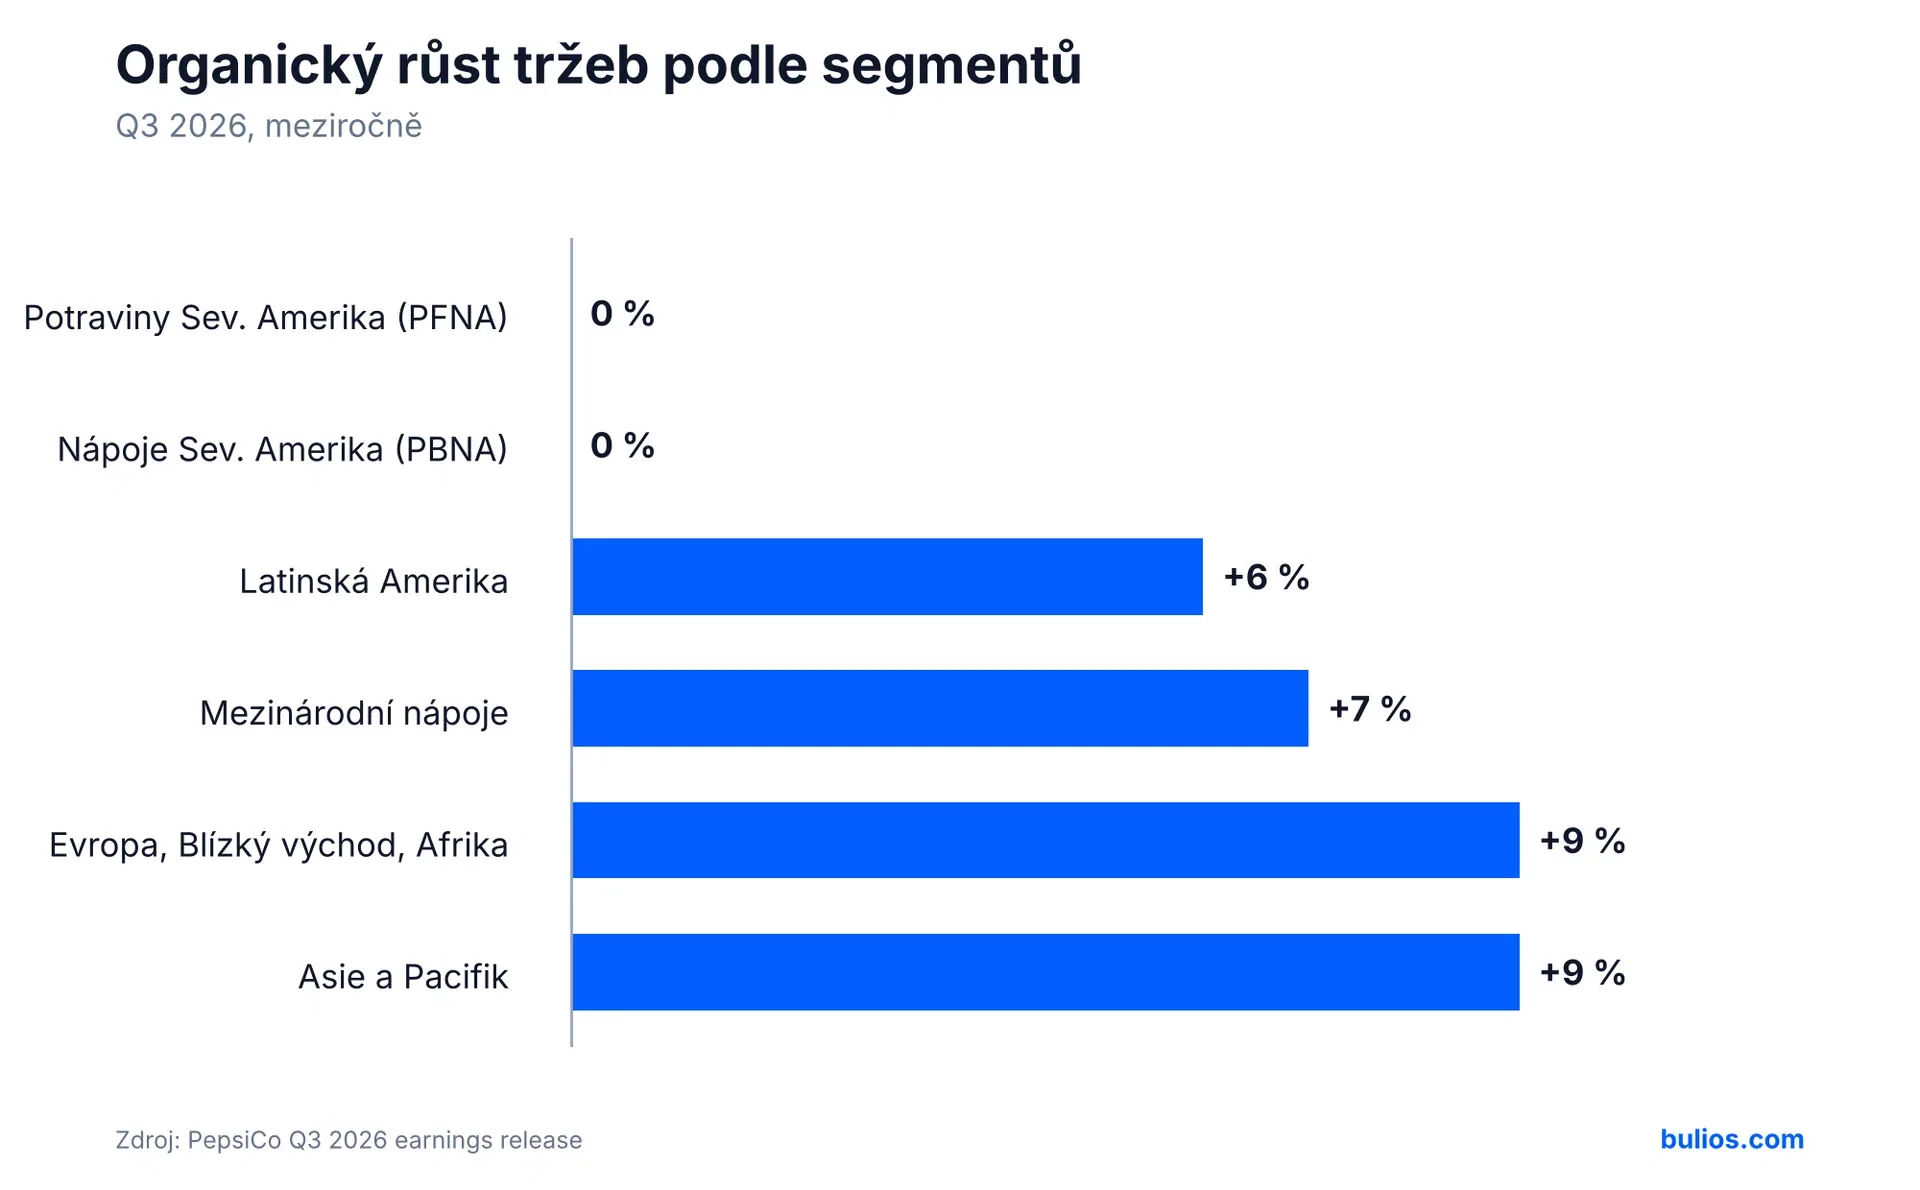
Potravinová divize v Severní Americe (Lay's, Doritos, Cheetos a Quaker) má organický růst tržeb přesně 0 % a její provozní zisk spadl o 12 %. Firma sice prodává víc jednotlivých balení a získává tržní podíl, ale musí kvůli tomu zlevňovat.
Nápoje v Severní Americe vykázaly růst tržeb 5 %, jenže ten přišel téměř celý z akvizic z roku 2025. Organicky je segment na nule a objemy klesly o 2 %.
Mezinárodní byznys je mezitím úplně na jiné vlně. Asie a Pacifik rostla organicky o 9 % s nárůstem objemů snacků o 11 %. Region Evropa, Blízký východ a Afrika přidal 9 %, mezinárodní nápoje 7 % a Latinská Amerika 6 %. Core provozní zisk v Latinské Americe vzrostl o 20 %, v regionu EMEA o 16 % a v Asii o 14 %.
Účetní EPS $2,23 (+17 %) vypadá skvěle, ale z velké části jde o efekt jednorázových položek a srovnání s loňským rokem zatíženým odpisy.
Důležitější je core EPS $2,34, tedy růst o pouhá 2 %. Core provozní marže se snížila o 35 bazických bodů na 16,9 %, a to i přesto, že firmě pomohly vratky cel ve výši zhruba 4 procentních bodů růstu provozního zisku. Bez nich by provozní zisk spíše stagnoval.
Pozitivní je ale cash flow. To provozní za prvních 36 týdnů vzrostlo z $5,5 miliardy na $8 miliard a investice klesly na $2,2 miliardy.
Výhled jde podruhé dolů
PepsiCo snížilo výhled růstu core EPS na letošní rok na +2,5 až 3,5 %, zatímco dosud mluvilo o spodní hranici pásma +5 až 7 %. V konstantních měnách je to jen +1 až 2 %. Organický růst tržeb firma snížila na zhruba 3 %.
🔴Když jsem si prvně otevřel report, hlavní čísla, které firma dala hezky hned do hlavičky nahoru vypadala skvěle. Koukal jsem, že akcie rostly skoro o 2 %. Než jsem se se psaním dostal jsem, koukám, že akcie jsou v červených číslech. Asi se více investorů dostalo k tomu výhledu...
CEO hovoří o nutnosti jednat v Severní Americe s naléhavostí a ohlásil další strukturální škrty nákladů, které mají financovat investice do inovací a marketingu a zároveň tlumit rostoucí ceny vstupů. Jinými slovy, marže nebudou v nejbližších kvartálech prioritou.
Dividenda zůstává kotvou
Pro dividendové investory se nic nemění. Firma letos vrátí akcionářům $8,9 miliardy, z toho $7,9 miliardy na dividendách. Čtvrtletní dividenda $1,48 dává při ceně kolem $135 výnos přes 4 %, což je u $PEP historicky nadprůměrné.
Tak co? Jste s výsledky spokojeni?