


$ASML: Rekordno četrtletje in zanimanje za stroje vse do leta 2030. Zakaj to samo po sebi ni dovolj za močno rast delnice? 👇
ASML raste, povečuje marže in stranke želijo stroje za leta vnaprej. Pri vlaganju pa ni dovolj gledati rekordov. Pomembno je, kaj jih je ustvarilo, ali bodo vzdržali in koliko prihodnje rasti je že vključene v ceno delnice.
💼 MOJA POZICIJA
$ASML držim od 1. 11. 2024. Kupoval sem večkrat in z naknadnimi delnimi prodajami sem že dobil nazaj celotno vloženo vsoto. Preostala pozicija danes predstavlja približno 2,32 % mojega portfelja. Tudi če bi njena vrednost padla na nič, pri tej naložbi ne bi bil v izgubi.
📊 ŠTEVILKE ZA Q3 2026
✅ Prihodki 11,66 mrd. €, medletno +55 %.
✅ Čisti dobiček 4,96 mrd. €, približno +133 %.
✅ Dobiček na delnico 12,95 € v primerjavi s 5,49 € pred letom dni.
✅ Bruto marža 57,5 % v primerjavi z 51,6 % pred letom dni. Presegla je tudi napoved podjetja 55 do 57 %.
✅ Operativna marža 44,4 % v primerjavi z 32,8 % pred letom dni.
✅ Prodanih 121 litografskih strojev v primerjavi z 72 pred letom dni.
Prodaja sistemov je prinesla približno 8,4 mrd. €, od tega EUV 4,1 mrd. € vključno z enim High-NA strojem. Pomnilniki so predstavljali 46 % prodaje sistemov, logika 54 %.
🔎 DVA POMEMBNA ZAJEBA
Prihodki so bili glede na uporabljeni analitični konsenz približno v skladu s pričakovanji ali rahlo pod njimi. Rekord torej samodejno ne pomeni presenečenja za trg.
Približno 500 mil. € dobička je dodatno izviralo iz prevrednotenja deleža v Mistral AI. Brez te postavke z enostavnim odštevanjem dobimo dobiček okoli 4,46 mrd. €. To ni uradni prilagojeni rezultat ASML, vendar kaže, zakaj celotne prikazane rasti ni mogoče pripisati prodaji strojev.
💰 MOČAN SERVIS IN DENARNI TOK
Servis in nadgradnje obstoječih strojev so prinesli 3,29 mrd. €, skoraj 400 mil. € več, kot je podjetje pričakovalo. Prav zanimanje za povečanje produktivnosti strojev je močno pomagalo marži.
Prosti denarni tok je dosegel 11,35 mrd. €, denar in kratkoročne naložbe pa 12,7 mrd. €. ASML je hkrati odkupil lastne delnice za približno 4,1 mrd. €. Naslednja vmesna dividenda 1,88 € na delnico bo izplačana 4. novembra.
Takšnega denarnega toka pa ni mogoče samodejno obravnavati kot nov četrtletni standard.
🏭 KAJ PRAVI POVPRAŠEVANJE?
ASML ne objavlja več četrtletnih naročil. Dolgoročne obveznosti pa so se med četrtletjema povečale s 6,2 na 12 mrd. €. Finančni direktor je potrdil, da je povečanje povezano predvsem s predplačili strank.
Zame so predplačila pomembnejša od optimističnih izjav. Stranke vežejo lasten denar na prihodnje dobave. Hkrati pojasnjujejo del izjemno močnega denarnega toka: denar pride prej kot dobava stroja. Niso pa sama po sebi prihodek niti dobiček.
Nekatere stranke se zanimajo za naročila za leti 2029 in 2030. Zanimanje še ni potrjeno naročilo. Po navedbah vodstva pa načrtovane zmogljivosti za leti 2027 in 2028 ne bodo pokrile pričakovanega povpraševanja.
Podjetje načrtuje za leto 2027 povečanje zmogljivosti EUV in naprednih DUV za 30 %. Za leto 2028 preučuje povečanje nad okvir dodatnih prvotno napovedanih 30 %.
📈 OBETI IN PODRAŽITVE
Za Q4 podjetje pričakuje prihodke 14,2 do 15,2 mrd. € in bruto maržo okoli 57 %. Za celotno leto prihodke 44 do 45 mrd. € in maržo okoli 56 %.
Dogovori o zvišanju cen ključnih izdelkov so po navedbah vodstva sklenjeni. Učinek naj bi se začel kazati leta 2027, v celoti pa od leta 2028.
Celotna podražitev pa ne bo nujno končala v dobičku. Del denarja bo šel za podporo dobaviteljem in širitev proizvodnje.
⚠️ KJE VIDIM TVEGANJA?
1️⃣ Vzdržnost marž. Močna prodaja nadgradenj je pomagala trenutnemu rekordu, vendar njihov nadaljnji razvoj ostaja negotov. V Q4 naj bi bila marža kljub višjim prihodkom nekoliko nižja.
2️⃣ Polprevodniški cikel. Današnje pomanjkanje zmogljivosti ne zagotavlja, da bo vsaka nova zmogljivost čez nekaj let v celoti izkoriščena.
3️⃣ Kitajska in izvozne omejitve. Močno povpraševanje ni dovolj, če podjetje ne bo moglo strankam dobavljati tehnologij.
4️⃣ Vrednotenje. Tudi odlično podjetje je lahko ob previsoki nakupni ceni slaba naložba.
🧠 KJE BI ZAČEL NAKUPOVATI?
Moja teza temelji na edinstvenem položaju ASML na področju EUV litografije in potrebi po vse zahtevnejših tehnologijah pri proizvodnji naprednih čipov. To četrtletje jo je po mojem mnenju podprlo.
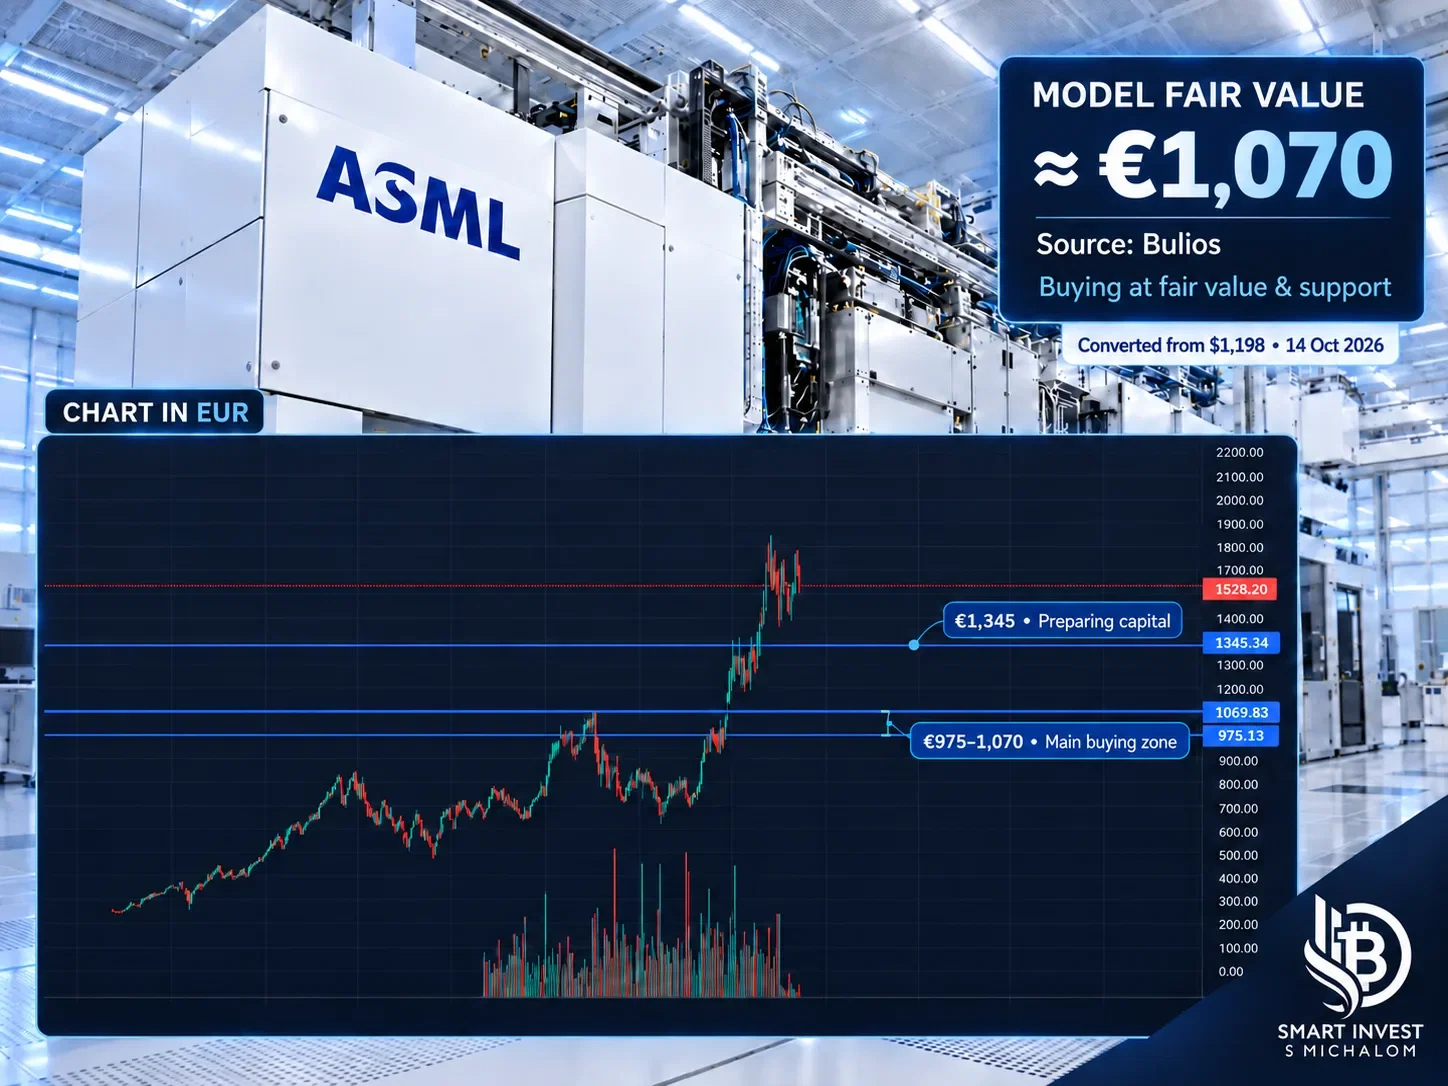
Pozicijo držim. Ob padcu proti 1.345 € bi začel ceno pozorneje spremljati in pripravljati kapital.
Ključna je zame raven okoli 1.070 €. Tu se modelna poštena cena po Buliosu, preračunana iz 1.198 USD, sreča z izrazito tehnično podporo, ki jo imam označeno na grafu. Prav pri tej ceni bi začel dokupovati in povečevati pozicijo.
Območje 975 do 1.070 € predstavlja moje glavno nakupno območje. Skupek vrednotenja in tehnične podpore je zame razlog za izrazitejše nakupe, če rezultati in obeti ASML še naprej podpirajo mojo naložbeno tezo.
To je moj osebni pogled, ne naložbeno priporočilo; vrednost naložbe lahko raste in pada, obstaja tveganje izgube kapitala, pretekla uspešnost pa ni zagotovilo za prihodnje rezultate.
