


Société Générale: rekordní zisk a padající akcie. Trestá trh banku, nebo Francii?
Société Générale jsme rozebírali živě na mém streamu na Discordu a IG komunitě. Prošli jsme tiskovou zprávu, tržby, dluh, marže a kapitál a narazili na čtyři čísla, která na první pohled nedávala smysl:
- hrubá marže 86 % proti čisté marži 12 %
- dluh, který za poslední rok výrazně vyrostl
- zisk za rok 2025, který vyskočil o víc než 40 %
- provozní náklady, které podle dat vystřelily z 2,4 na 43,8 mld. EUR
Na streamu jsme je nechali jako otevřené otázky. V tomhle textu je dotahuji: ke každé jsem dohledal odpověď v primárních zdrojích a všechno, co jsme na streamu dělali po kouscích, jsem spojil do jedné investiční teze.
A ta teze stojí na jednom rozporu. Banka v červenci ohlásila rekordní čtvrtletní zisk, zvýšila cíl ziskovosti a spustila mimořádný zpětný odkup akcií za 1,5 mld. EU, na který jsme také narazili na streamu. V září představila plán do roku 2029, který analytici přijali pozitivně. Přesto akcie od výsledků ztratila zhruba pětinu hodnoty. Otázka celé analýzy proto zní: trestá trh Société Générale, nebo Francii, ve které sídlí? A je dnešní cena přehnaná reakce, nebo začátek problému?
Shrnutí analýzy v 60 sekundách
- Firma: Třetí největší francouzská bankovní skupina. Vydělává ve třech divizích: francouzský retail s online bankou BoursoBank, investiční banka a mezinárodní retail s leasingem aut Ayvens, kam patří i Komerční banka.
- Aktuální výsledky: Za Q2 2026 rekordní čistý zisk 1,79 mld. EUR (+23 % meziročně) a ROTE 12,2 % (návratnost hmotného vlastního kapitálu, tedy kolik banka vydělá na kapitálu bez goodwillu a nehmotných aktiv). Náklady klesly o 4 % a cíl ROTE na rok 2026 banka zvedla na 11 %.
- Proč akcie padá: Ne kvůli výsledkům, ale kvůli Francii. Výnos 10letého francouzského dluhopisu se na začátku října dostal nejvýš od roku 2002 a jeho rozdíl proti německému dluhopisu nejvýš od eurokrize 2011. Trh se bojí dražšího financování, daní na velké firmy a recese.
- Co je v ceně: Akcie se obchoduje za 0,87násobek hmotné účetní hodnoty (P/TBV, cena akcie vůči vlastnímu kapitálu na akcii bez goodwillu). To odpovídá trvalému ROTE 10-11 %. Banka přitom za H1 2026 vydělala 12 % a slibuje 13-14 % v roce 2029.
- Hlavní riziko: Růst francouzského retailu stojí na úrokové marži, ne na objemech. Úvěry i vklady klesají. Když se efekt marže vyčerpá a přidá se francouzská krize, ROTE spadne pod 10 %.
- Scénáře (konec roku 2028): Býčí 102 EUR, základní 84 EUR, medvědí 56 EUR, katastrofický 33 EUR. Vážený průměr 76 EUR bez dividend.
- Co sledovat: Hlasování o francouzském rozpočtu 20. a 27. 10., výsledky za Q3 29. 10. 2026, spread OAT-Bund, úrokový výnos francouzského retailu a roční náklady na úvěrové ztráty vůči objemu úvěrů.
- Klíčová otázka: Dokáže banka dál zvyšovat ROTE, i když Francie zůstane v potížích? Pokud ano, dnešní sleva za Francii je příliš velká. Pokud ne, je to past na hodnotu.
Obsah analýzy
1. Představení společnosti
2. Byznys model
3. MOAT
4. Konkurence
5. Čtyři otazníky ze streamu
6. Finanční výsledky
7. Rozvaha a kapitál
8. Efektivita kapitálu: ROTE, RONE a cena kapitálu
9. Makro: Francie, dluhopisy a sazby
10. Úvěrová kvalita a stresový test
11. Kontroverze a rizika
12. Valuace
13. Scénáře
14. Katalyzátory a co sledovat
15. Závěr
16. Můj osobní pohled
1. Představení společnosti
Société Générale $GLE.PA vznikla v roce 1864 v Paříži a dnes je jednou ze tří velkých francouzských bankovních skupin vedle BNP Paribas a Crédit Agricole. Podle vlastních údajů má zhruba 110 000 zaměstnanců a 27 mil. klientů v 58 zemích. Od roku 2023 ji vede Slawomir Krupa, kterému představenstvo v únoru 2026 prodloužilo mandát o další čtyři roky od roku 2027. Pro české čtenáře je důležité, že do skupiny patří Komerční banka: v číslech ji najdete v divizi mezinárodního retailu v řádcích Evropa a Česká republika.
Banka vydělává jako každá velká univerzální banka. Půjčuje peníze dráž, než si je sama půjčuje, bere poplatky za účty, správu majetku, pojištění a poradenství a obchoduje na finančních trzích pro velké klienty. Za rok 2025 měla tržby 27,3 mld. EUR a rekordní čistý zisk 6,0 mld. EUR. Za H1 2026 tržby 14,2 mld. EUR a čistý zisk 3,49 mld. EUR.
Nejdůležitější fakt: Société Générale je banka po obratu. V roce 2023 vydělala na hmotném kapitálu jen 4,2 % (ROTE), v roce 2025 už 10,2 % a v H1 2026 12,0 %. Akcie na to reagovala: za rok 2025 vzrostla zhruba o 160 %. Hlavní otázka je, jestli obrat, který proběhl je trvalý a jestli ho může zastavit Francie, ze které banka odejít nemůže.
2. Byznys model
Na streamu jsme byznys model vysvětlovali z odstavce na konci tiskové zprávy, kde firma sama popisuje své tři divize. Je to nejpřesnější popis, jaký existuje, protože jde o regulovanou informaci, ne o marketing. K němu jsem přidal tabulku čistého zisku podle divizí z přílohy tiskovky.
2.1 Tři divize a kdo vydělává
1. Francouzský retail, privátní bankovnictví a pojištění: Pobočková síť SG, privátní banka se 145 mld. EUR spravovaného majetku, pojišťovna se 167 mld. EUR v životním pojištění a online banka BoursoBank. Za H1 2026 vydělala 1,30 mld. EUR čistého zisku při RONE 14,2 % (RONE je návratnost kapitálu, který skupina divizi přidělí, vysvětlím ji v kapitole 8).
2. Investiční banka (Global Banking and Investor Solutions): Obchodování s akciemi a deriváty, kde SG patří ke světové špičce, obchodování s dluhopisy, měnami a úvěry (FICC), financování projektů a firem, poradenství a správa cenných papírů. Za H1 2026 vydělala 1,64 mld. EUR při RONE 19,1 %.
3. Mobilita, mezinárodní retail a finanční služby: Univerzální banky v Česku, Rumunsku a Africe, leasing aut Ayvens a spotřebitelské úvěry. Za H1 2026 vydělala 0,73 mld. EUR při RONE 13,5 %. Komerční banka tu roste rychleji než zbytek skupiny: úvěry v Česku za Q2 2026 +8,0 % a vklady +10,2 % meziročně při konstantním kurzu.
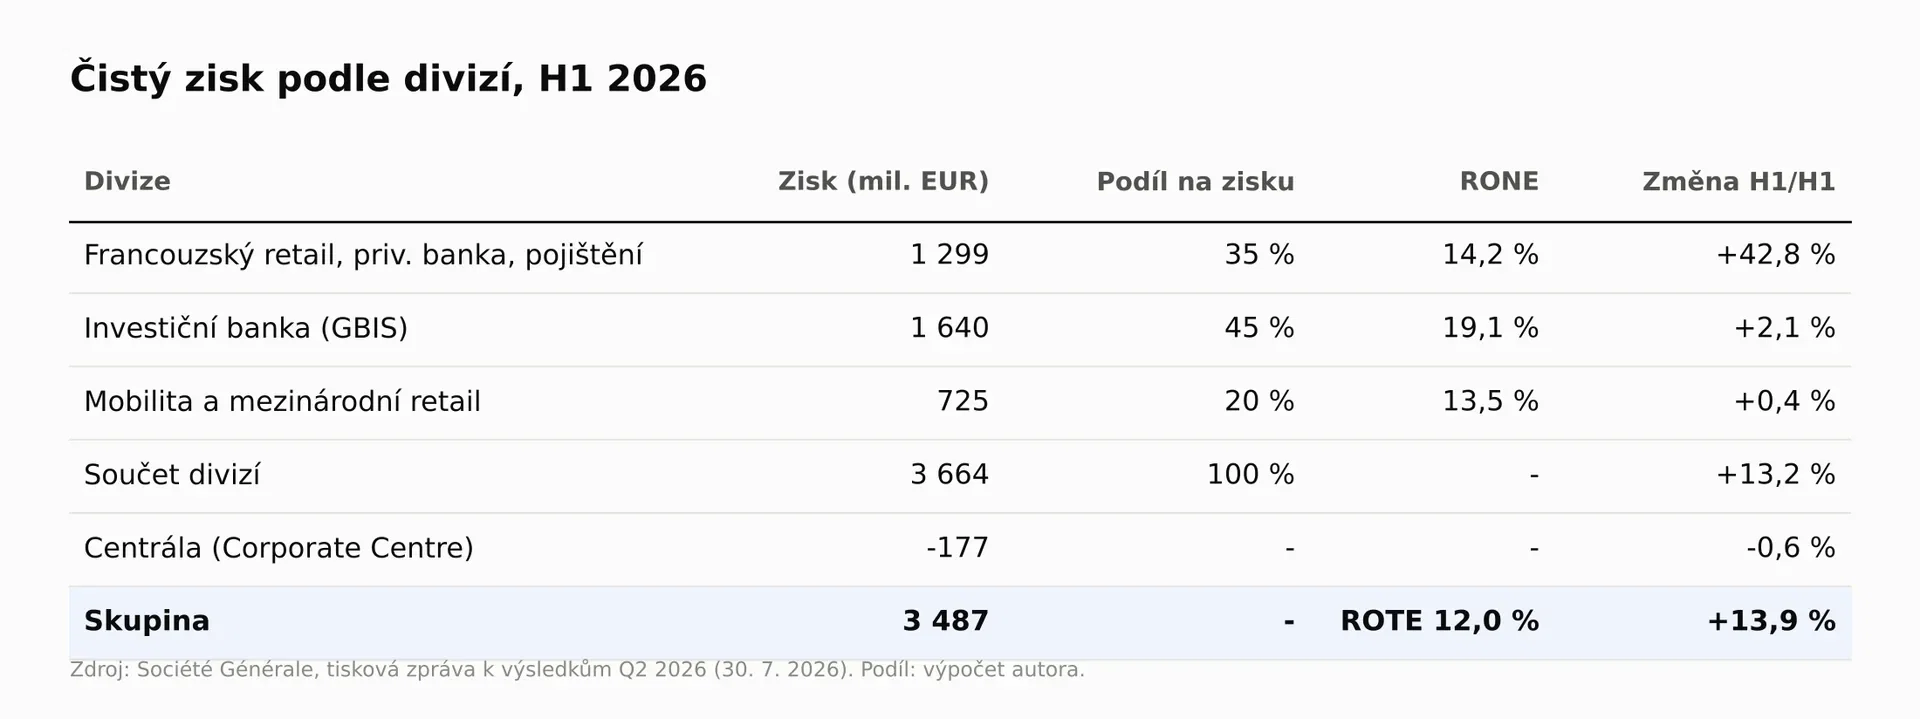
Investiční banka dělá 45 % zisku divizí, francouzský retail 35 % a mezinárodní část 20 %. Trh přitom akcii obchoduje hlavně jako sázku na Francii, ačkoli největší kus zisku vydělává divize, která pracuje po celém světě a má nejvyšší návratnost. Rozdíl mezi součtem divizí (3,66 mld. EUR) a ziskem skupiny (3,49 mld. EUR) tvoří centrála, která váže kapitál a vydělává záporně. Zisk investiční banky je kolísavější a v krizi Francie by s ní trh zacházel stejně tvrdě jako s retailem.
2.2 Kvalita tržeb
Kvalitu tržeb jsem posuzoval tak, jak jsme to dělali na streamu: stabilní tržby proti volatilním. Za H1 2026 měl francouzský retail 2,38 mld. EUR čistého úrokového výnosu a 2,24 mld. EUR poplatků, mezinárodní retail 1,75 mld. EUR a financování s poradenstvím 1,86 mld. EUR. To jsou tržby, které se mění pomalu. Na druhé straně stojí obchodování na trzích (Global Markets) s 3,25 mld. EUR, tedy 23 % tržeb skupiny. Uvnitř se navíc rozjíždí dvě různé věci: akcie za H1 2026 +5,5 %, FICC -15,0 %. Koncentraci na jednoho klienta u banky řešit nemusíme.
Zhruba tři čtvrtiny tržeb jsou „bankovní“ a čtvrtina „tržní“. To je u evropské univerzální banky normální poměr. Riziko není v tom, že je trading velký, ale v tom, že jeho slabší část je soustředěná na Evropu a sazby, kde SG tři čtvrtletí po sobě ztrácí.
2.3 BoursoBank: jednotková ekonomika
BoursoBank je nejlepší ukázka jednotkové ekonomiky v celé skupině. Na konci Q2 2026 měla 9,1 mil. klientů, za čtvrtletí přibylo přes 280 000 nových a odchodovost (podíl klientů, kteří za rok odejdou) zůstává pod 4 %. Vklady vzrostly meziročně o 9 % na 49 mld. EUR, úvěry o 8 % na 17,8 mld. EUR. Za Q2 2026 vydělala 84 mil. EUR čistého zisku při RONE 60,7 % a na celý rok 2026 má cíl přes 300 mil. EUR. Podle plánu do roku 2029 má mít přes 14 mil. klientů. Když čtvrtletní zisk vynásobím čtyřmi a vydělím počtem klientů, vychází 37 EUR zisku na klienta ročně a 9 200 EUR spravovaných aktiv na klienta (můj zjednodušený přepočet).
Model funguje podobně jako předplatné: banka jednou zaplatí za získání klienta a pak z něj roky bere marži, přičemž odchází méně než 4 % klientů ročně. Protiargument je velikost: i 300 mil. EUR je 5 % ročního zisku skupiny, takže BoursoBank investiční tezi sama neunese. A část jejího růstu jde na úkor klasické pobočkové sítě SG, kde vklady klesají.
3. MOAT
Silné: Akciové deriváty a strukturované produkty. Firma o sobě tvrdí, že má v akciových derivátech unikátní globální postavení, a čísla to podporují: tržby z akcií přes 1 mld. EUR za Q2 2026 a 3,63 mld. EUR za rok 2025. Know-how v oceňování a zajišťování složitých derivátů se buduje desítky let a klienti (pojišťovny, privátní banky, distributoři strukturovaných produktů) dodavatele nemění snadno. Druhou silnou výhodou jsou levné zdroje: skupina má 626 mld. EUR klientských vkladů a francouzský retail půjčuje jen 87 % toho, co má ve vkladech.
Střední: BoursoBank (RONE 60,7 %, odchodovost pod 4 %) je silná, ale ve francouzském online bankovnictví má konkurenci a výhodou je hlavně měřítko a značka, ne technologie, kterou by nikdo jiný neuměl. Druhou střední výhodou je mezinárodní retail v Česku a Rumunsku: silné lokální pozice a rostoucí úvěry, ale také lokální daně. Rumunsko například zdvojnásobilo bankovní daň zpětně od července 2025.
Slabé nebo sporné: Francouzská pobočková síť. Cost/income divize se za Q2 2026 zlepšil na 55,5 %, ale hlavně díky škrtům, zatímco vklady sítě SG meziročně klesly o 3 % a úvěry o 2 %. To je spíš podíl na sdíleném trhu než výhoda. SG sama píše, že prostředí je pro její portfolio soustředěné na Evropu a sazby nepříznivé. A sporný je Ayvens: zisk z prodeje ojetých aut se normalizoval z 1 455 EUR na vůz v roce 2024 na 330 EUR v Q2 2026.
Skutečný příkop má SG v derivátech a ve financování z vkladů. Zbytek jsou dobré, ale napodobitelné pozice. Výhodu v derivátech by mohla oslabit hlavně regulace kapitálu pro tržní riziko nebo velká provozní chyba, jakou banka zažila v roce 2008. Výhodu levných vkladů oslabuje digitalizace, protože klient dnes přesune peníze jedním kliknutím.
4. Konkurence
SG srovnávám s BNP Paribas $BNP.PA, Crédit Agricole SA $ACA.PA a Deutsche Bank $DBK.DE. Na streamu jsme upozorňovali na past s obdobím: Deutsche Bank uvádí ROTE hlavně za pololetí, SG i za čtvrtletí. Proto v tabulce srovnávám všude H1 2026.
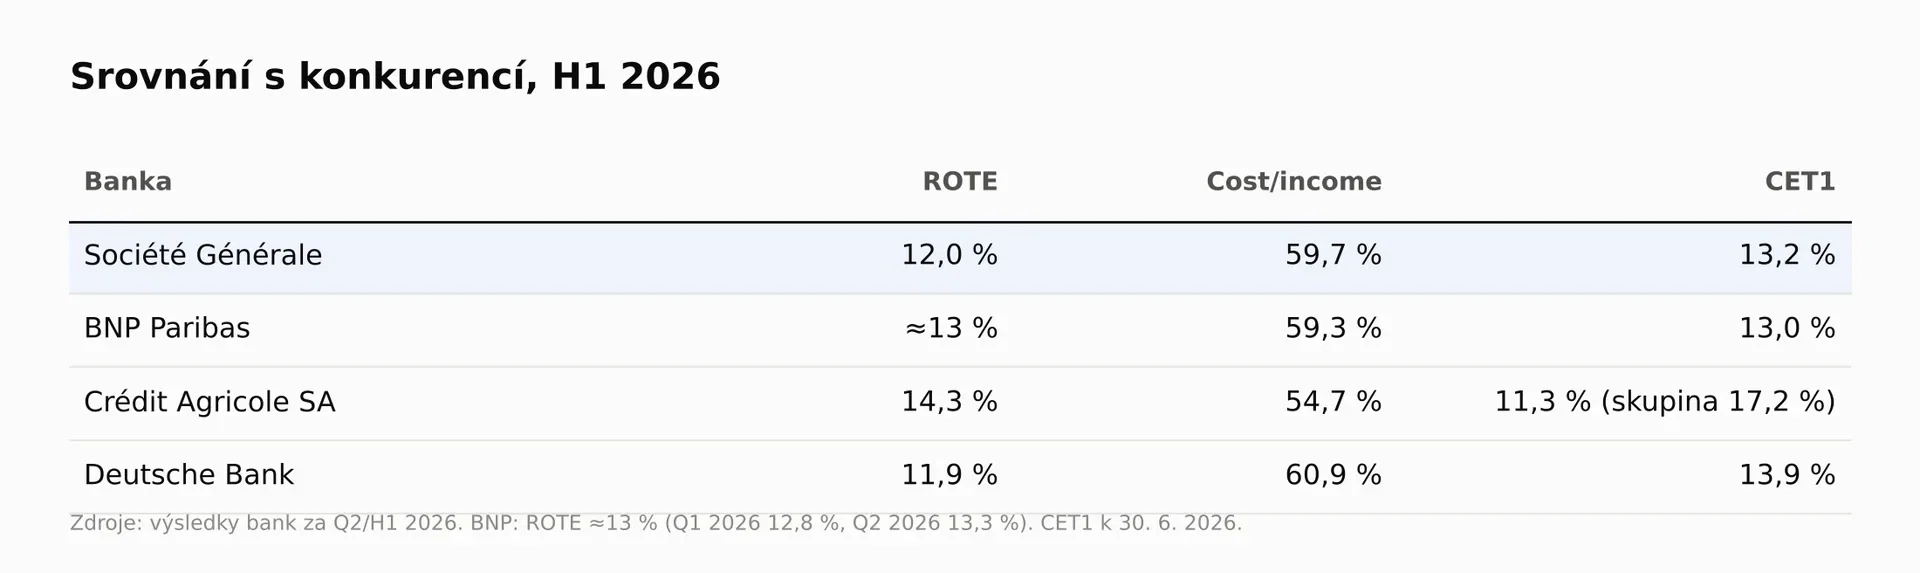
Výsledek: SG za H1 2026 vydělala na kapitálu 12,0 %, BNP Paribas 13 %, Crédit Agricole SA 14,3 % a Deutsche Bank 11,9 %. V nákladové efektivitě je SG s cost/income 59,7 % prakticky na úrovni BNP (59,3 %) a lépe než Deutsche Bank (60,9 %), Crédit Agricole SA je s 54,7 % nejlepší. Kapitálem (CET1, kvalitní vlastní kapitál vůči rizikově váženým aktivům) je SG s 13,2 % v průměru skupiny. CET1 Crédit Agricole SA (11,3 %) není přímo srovnatelné, protože za ní stojí družstevní skupina s CET1 17,2 %.
Ještě v roce 2023 byla SG ve všech metrikách poslední s velkým odstupem (cost/income 73,8 %, ROTE 4,2 %). Dnes se od BNP liší o jednotky procentních bodů. Pokud vydrží, mělo by se zužovat i ocenění. Ocenění konkurentů ke stejnému datu ale nemám ověřené, proto ho tady nekvantifikuji.
5. Čtyři otazníky ze streamu
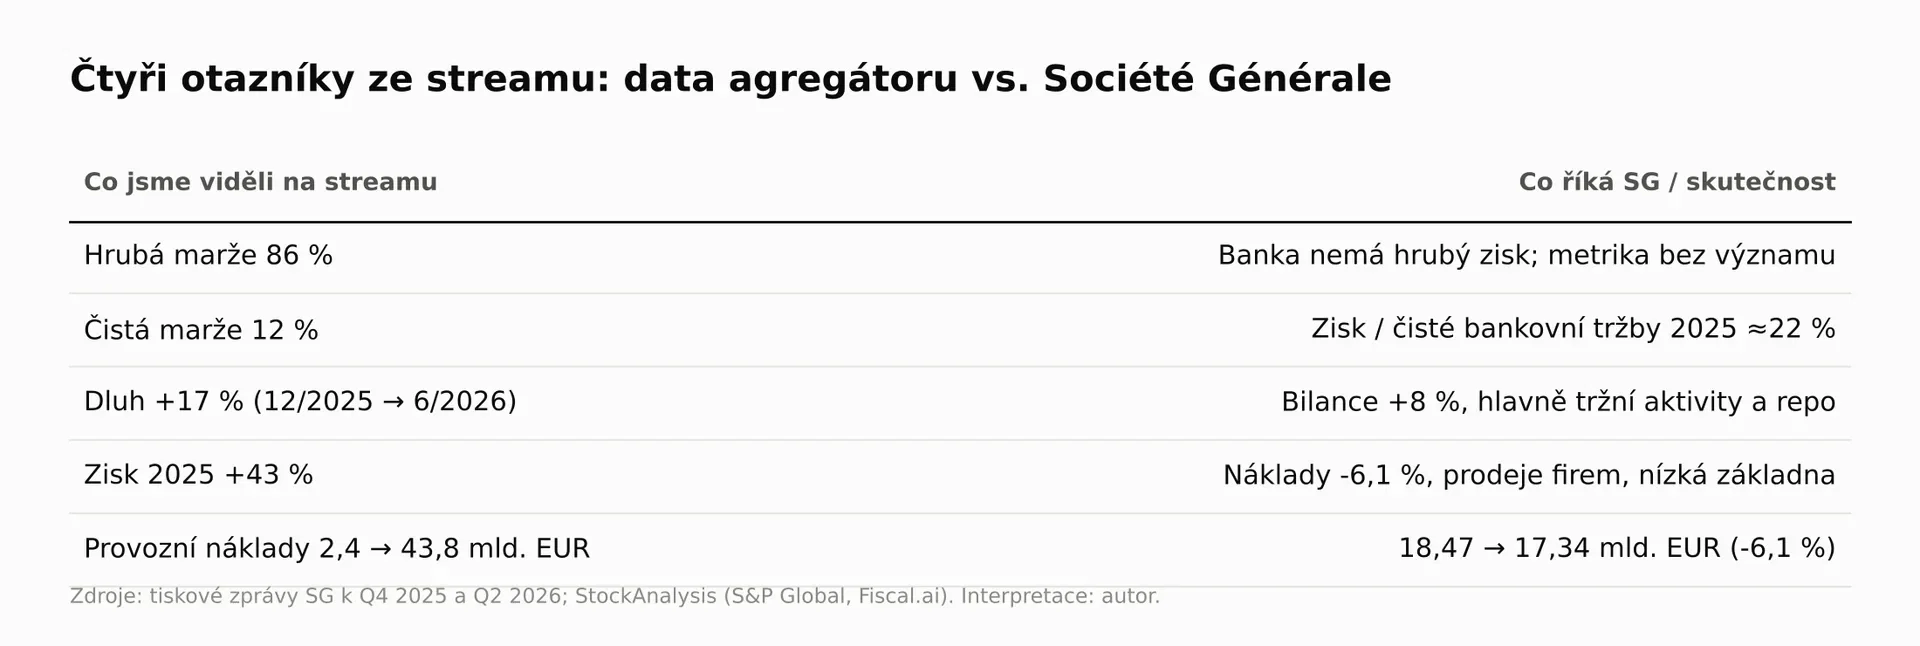
Na streamu jsme otevřeli data z běžného agregátoru a čtyři čísla nedávala smysl. U všech jsem odpověď našel v tiskové zprávě SG a u všech platí stejné poučení: datové služby jsou stavěné pro průmyslové firmy a banku do své šablony musí naroubovat. Tabulka ukazuje vedle sebe, co jsme viděli a co říká banka.
5.1 Hrubá marže 86 % a čistá marže 12 %
Kde jsem našel odpověď: V tabulce Group consolidated results na začátku tiskové zprávy. Banka nemá náklady na prodané zboží, a tedy ani hrubý zisk v průmyslovém smyslu. Její tržby (net banking income, NBI) jsou samy o sobě rozdíl: přijaté úroky minus placené úroky, plus poplatky a výsledek z obchodování. Agregátor si hrubou marži sestaví podle vlastního klíče a vyjde mu číslo bez ekonomického významu. Čistá marže 12 % vychází, když se zisk 6,0 mld. EUR za rok 2025 dělí příjmy 50 mld. EUR, tedy zhruba dvojnásobkem čistých bankovních tržeb. Nejpravděpodobněji jde o hrubé přijaté úroky a další výnosy ještě před odečtením úroků, které banka platí vkladatelům a věřitelům.
Proti čistým bankovním tržbám je čistá marže SG za rok 2025 22 %. Třetí zdroj, StockAnalysis, ukazuje 27,3 %, protože počítá se ziskem včetně menšinových podílů a s tržbami po odečtení úvěrových ztrát. Tři zdroje, tři marže a všechny jsou „správně“ podle své definice. U banky proto marži nesleduji. Sleduji cost/income ratio (provozní náklady jako podíl na tržbách, za H1 2026 59,7 %) a ROTE.
5.2 Dluh, který výrazně vyrostl
Kde jsem našel odpověď: V rozvaze v příloze tiskovky a v kapitole o finanční struktuře. Podle StockAnalysis vzrostl celkový dluh z 302,9 mld. EUR na konci roku 2025 na 354,3 mld. EUR k 30. 6. 2026, tedy o 17 % za půl roku. U banky je ale dluh surovina, ne financování investic. Bilance skupiny vyrostla z 1 547 na 1 673 mld. EUR (+8 %) a nejvíc přibylo na obou stranách v tržních aktivitách: finanční aktiva v reálné hodnotě z 576 na 663 mld. EUR, závazky v reálné hodnotě z 398 na 458 mld. EUR a závazky vůči bankám ze 104 na 122 mld. EUR. To je typicky repo (krátkodobé půjčky zajištěné cennými papíry) a obsluha klientů investiční banky. Vydané dluhopisy vzrostly jen ze 151 na 158 mld. EUR a plán emisí na rok 2026 měla mateřská banka do konce července splněný z 96 %.
Růst „dluhu“ sám o sobě varovný signál není. Skutečný signál je ovšem pákový poměr klesl ze 4,5 % na konci roku 2025 na 4,3 % k 30. 6. 2026 při požadavku 3,6 %. Rezerva je pořád 70 bazických bodů, ale bilance roste rychleji než kapitál. Tohle číslo má smysl hlídat místo dluhu.
5.3 Zisk za rok 2025 vyskočil o 43 %
Kde jsem našel odpověď: V tiskové zprávě za Q4 2025 a v rozpadu zisku podle divizí. Čistý zisk vzrostl ze 4,20 na 6,00 mld. EUR. Nejde o zázrak, ale o návrat z nízké základny: v roce 2023 banka vydělala jen 2,49 mld. EUR, protože francouzskému retailu ublížila krátkodobá zajištění úrokových sazeb a integrace LeasePlanu stála peníze.
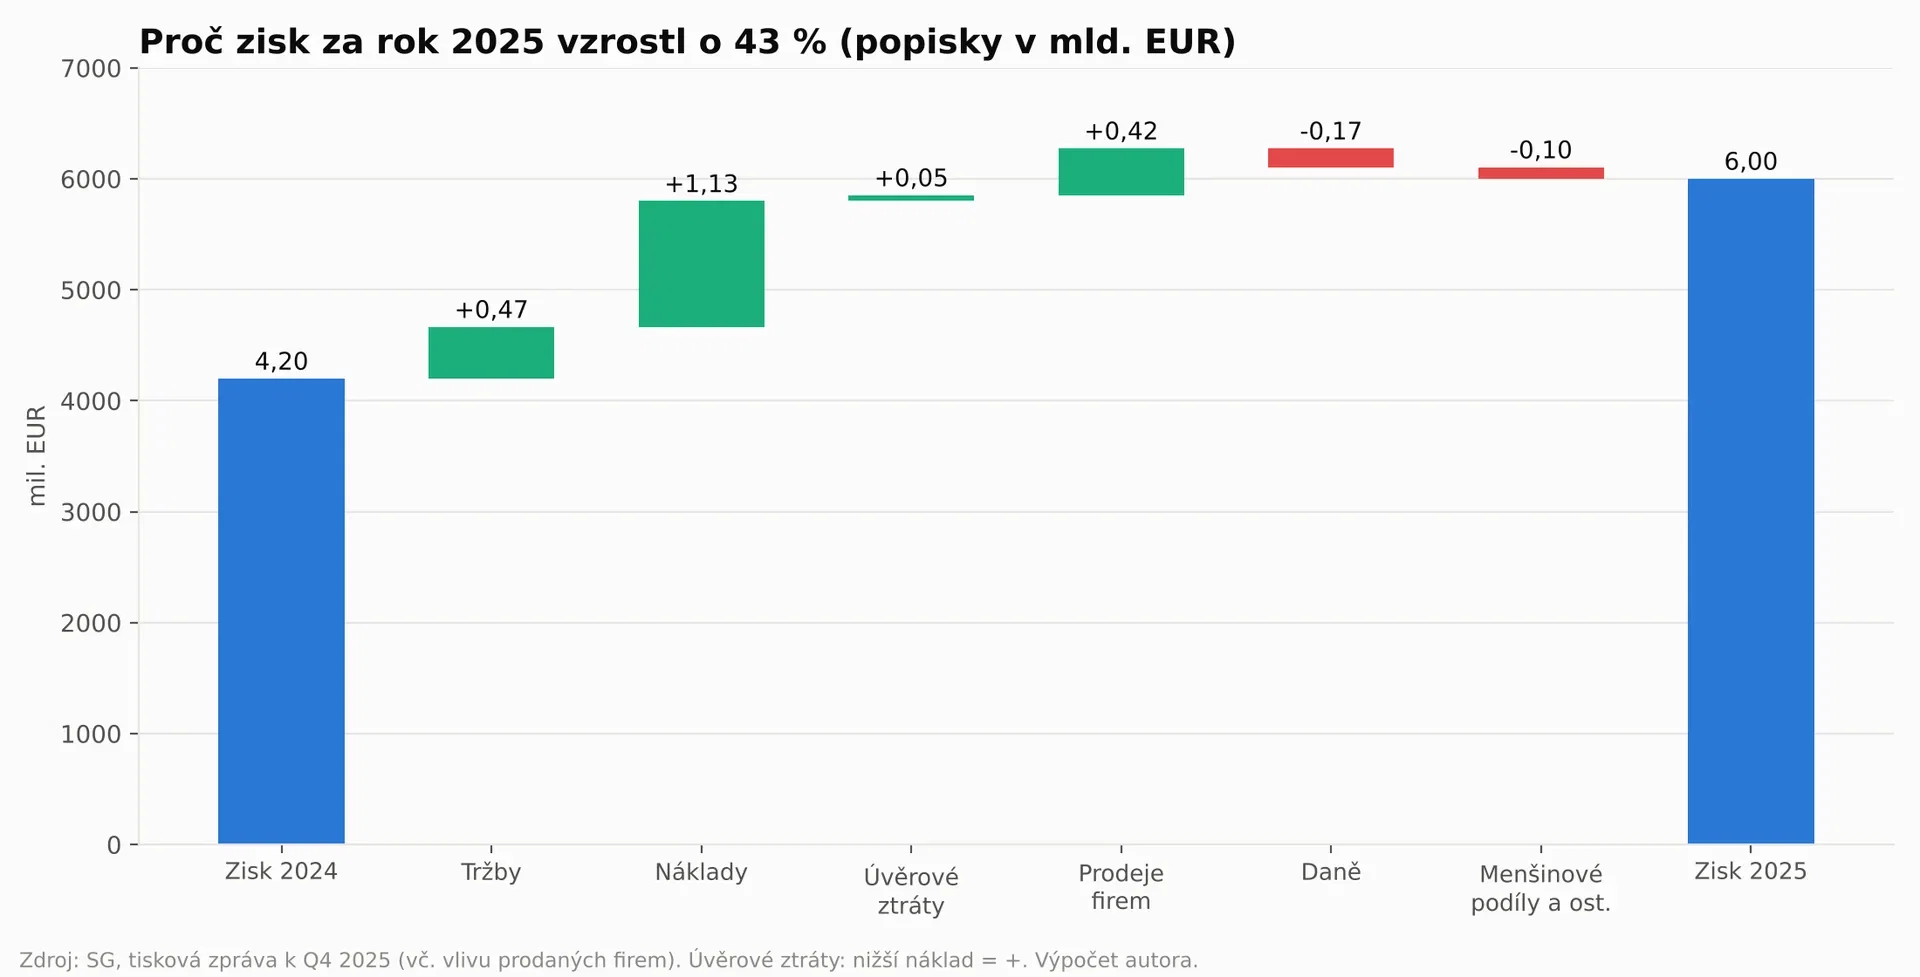
Z přírůstku 1,80 mld. EUR dodal 1,60 mld. EUR hrubý provozní zisk: provozní náklady klesly o 1,13 mld. EUR (-6,1 %) a tržby vzrostly o 0,47 mld. EUR. Dalších 0,42 mld. EUR přinesly zisky z prodeje firem (+345 mil. EUR v roce 2025 proti -77 mil. EUR v roce 2024), hlavně z prodeje švýcarské privátní banky, SG Kleinwort Hambros a afrických dceřiných bank. Úvěrové ztráty klesly o 0,05 mld. EUR. Naopak vyšší daně ubraly 0,17 mld. EUR a menšinové podíly 0,10 mld. EUR. Podle divizí vyrostl francouzský retail z 1,01 na 1,82 mld. EUR (+80 %) a ztráta centrály se zmenšila z -0,91 na -0,22 mld. EUR.
Část růstu je jednorázová. Bez zisků z prodejů firem by ROTE za rok 2025 bylo 9,6 % místo 10,2 %. Důležitější je poznámka pod čarou v tiskovce: čistý úrokový výnos francouzského retailu vzrostl za rok 2025 o 15,3 % bez vlivu prodejů, ale bez efektu krátkodobých zajištění jen o 3,1 %. Většina růstu tedy byla doběh starého problému, ne nová síla. K tomu se vracím v kapitole 11.
5.4 Provozní náklady z 2,4 na 43,8 mld. EUR
Kde jsem našel odpověď: Ve stejné tabulce výsledků. Provozní náklady byly 18,47 mld. EUR za rok 2024 a 17,34 mld. EUR za rok 2025, tedy pokles o 6,1 %. Obě čísla ze streamu jsou chyba mapování. Nevím, z jakého zdroje data přesně pocházela, takže jde o můj odhad: v roce 2024 datová služba zachytila jen dílčí řádek „ostatní provozní náklady“ a v roce 2025 k nákladům přičetla i úrokové náklady nebo náklady pojišťovny. Že se to děje, ukazuje i StockAnalysis: u SG má za posledních 12 měsíců „celkové neúrokové náklady“ 1,34 mld. EUR, za rok 2025 16,98 mld. EUR. Stejná firma, skoro stejné období a dvanáctinásobný rozdíl jen proto, že v jednom sloupci chybí řádek se mzdami a režií.
Poučení ze všech čtyř otazníků: U banky vždy otevřete tiskovou zprávu a tabulku Group consolidated results. Agregátor je dobrý na rychlou orientaci, na analýzu ne. A když číslo vypadá absurdně, nejdřív hledejte chybu v definici, ne skandál ve firmě.
6. Finanční výsledky
Výsledovka banky má jiné pořadí než u průmyslové firmy: tržby, provozní náklady, hrubý provozní zisk, náklady na riziko, provozní zisk a čistý zisk. Volné cash flow u banky nepočítám, protože peníze jsou u ní surovina a cash flow výkaz o zdraví banky nic neříká. Sleduji, jestli zisk vytváří kapitál.
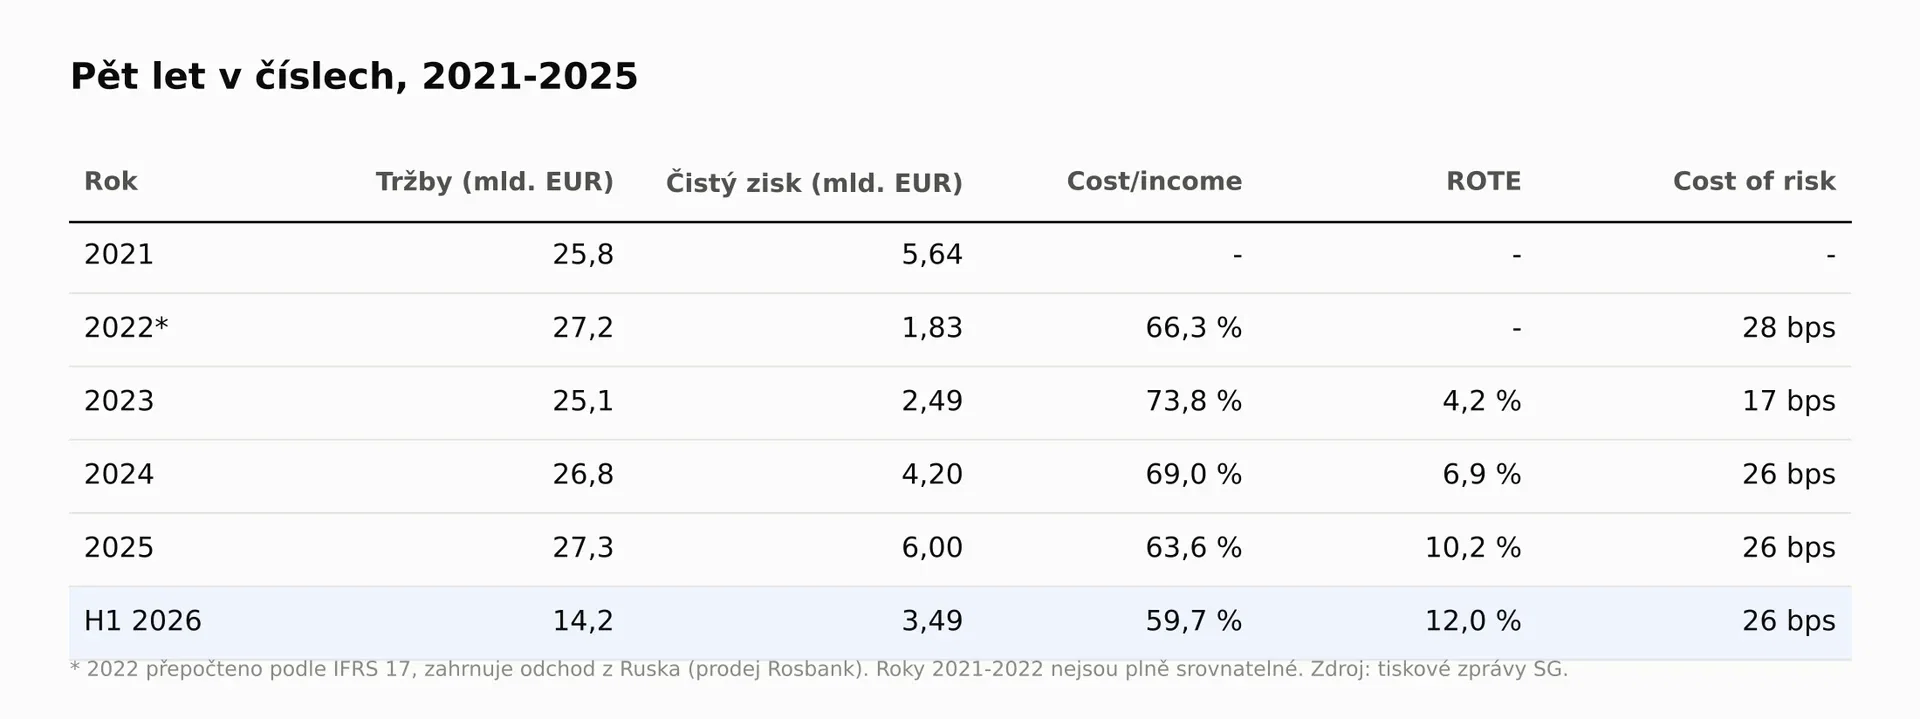
Tržby za pět let skoro nerostly: z 25,8 mld. EUR v roce 2021 na 27,3 mld. EUR v roce 2025, tedy 1,4 % ročně. Čistý zisk přitom prošel celým cyklem: 5,64 mld. EUR v roce 2021, propad v roce 2022 kvůli odchodu z Ruska (prodej Rosbank), dno v roce 2023 (2,49 mld. EUR, ROTE 4,2 %) a obrat v letech 2024 a 2025. Zisk tedy netáhl růst tržeb, ale náklady: cost/income klesl ze 73,8 % v roce 2023 na 63,6 % v roce 2025 a na 59,7 % v H1 2026. Čísla za roky 2021 a 2022 nejsou s dneškem plně srovnatelná kvůli novému účetnímu standardu pro pojišťovny a odchodu z Ruska.
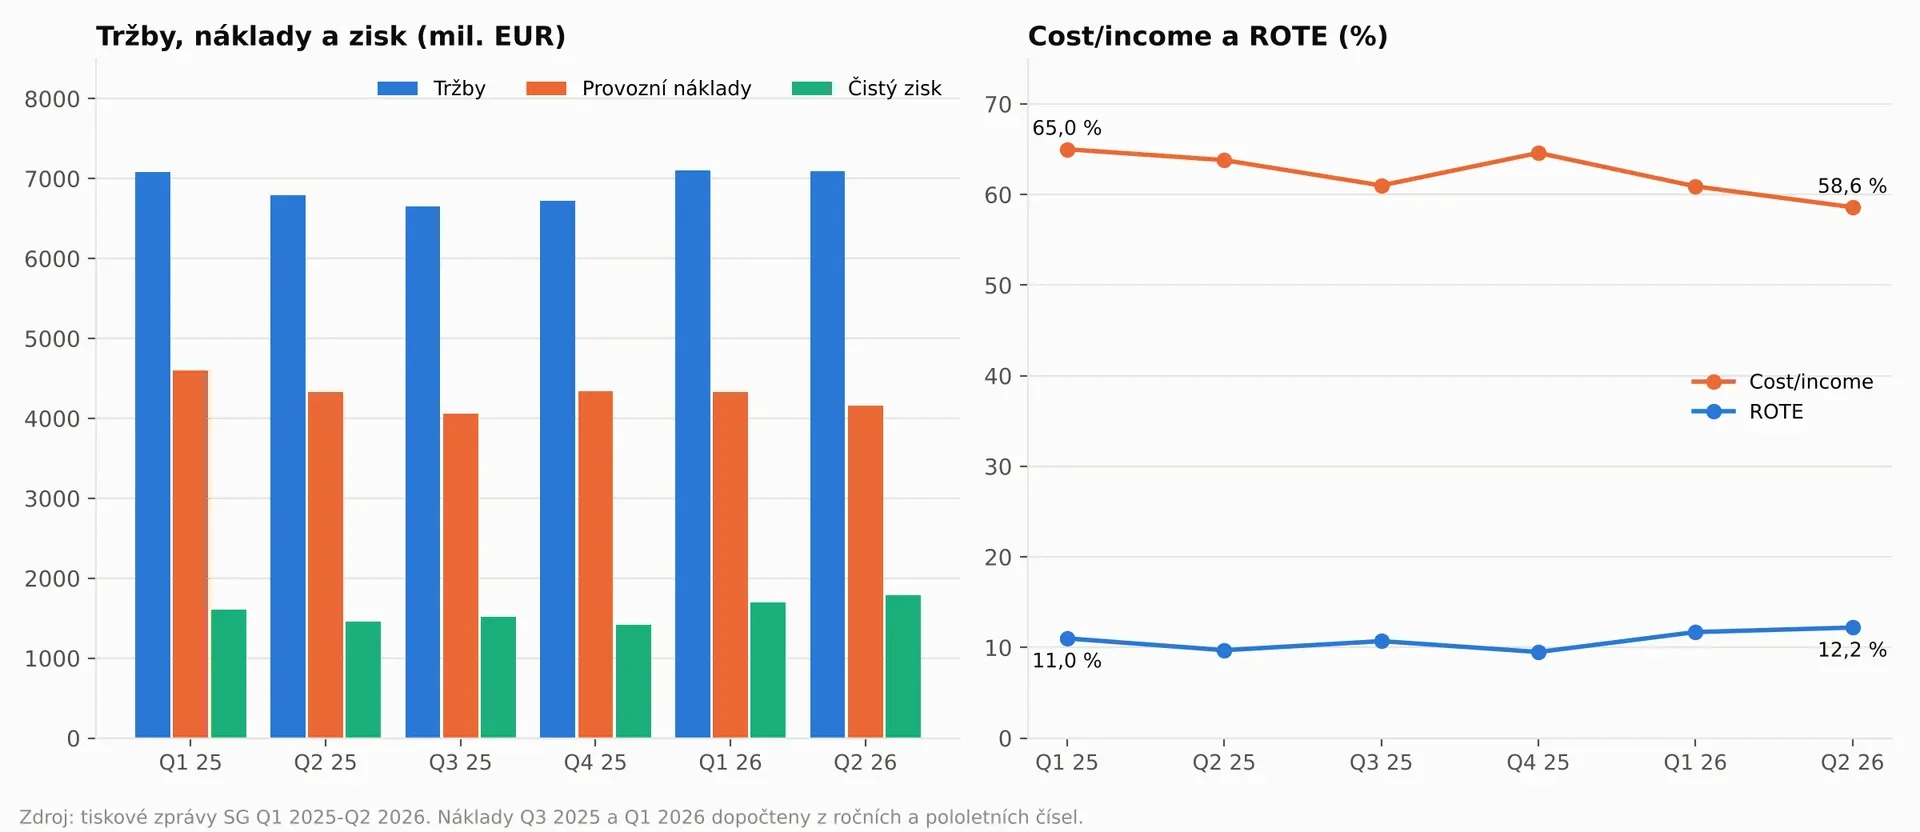
Za posledních šest čtvrtletí klesl cost/income ze 65,0 % (Q1 2025) na 58,6 % (Q2 2026) a ROTE vzrostlo z 11,0 % na 12,2 %. V Q2 2026 rostly tržby o 4,5 % a náklady klesaly o 4,1 %, což je přesně provozní páka, kterou jsme na streamu ukazovali: hrubý provozní zisk +19,5 % meziročně. Pozor na sezónnost: první čtvrtletí nese bankovní poplatky placené jednou ročně, takže Q1 vychází uměle slabší a ostatní silnější.
Provozní páka obráceně: Na streamu jsme si položili otázku, co když tržby spadnou o 10 % a náklady zůstanou. Když H1 2026 vynásobím dvěma, vychází tržby 28,4 mld. EUR, náklady 17,0 mld. EUR a hrubý provozní zisk 11,4 mld. EUR. Pokles tržeb o 10 % by hrubý provozní zisk snížil o 25 %. Je to můj zjednodušený odhad, ale ukazuje, že škrty nákladů fungují oběma směry.
Opakované „jednorázovky“: V tabulce Main exceptional items je program zaměstnaneckých akcií: 127 mil. EUR v Q2 2026, 101 mil. EUR v Q2 2025. Firma ho vede jako mimořádnou položku bez vlivu na zisk k rozdělení, protože jde o nepeněžní náklad. Jenže se objevuje každý rok, takže ho beru jako běžný náklad. Náklady na transformaci naopak skutečně mizí: 613 mil. EUR za rok 2024, 262 mil. EUR za rok 2025 a 34 mil. EUR za H1 2026, což je velmi pozitivní signál.
7. Rozvaha a kapitál
Nejdůležitější číslo rozvahy banky je CET1, vlastní kapitál nejvyšší kvality vůči rizikově váženým aktivům. SG ho uvádí už po odečtení plánovaného buybacku a rezervy na dividendu, proto CET1 klesl ze 13,5 % na konci roku 2025 na 13,2 % k 30. 6. 2026, přestože zisk rostl. Požadavek regulátora je 10,26 %, rezerva tedy 290 bazických bodů.
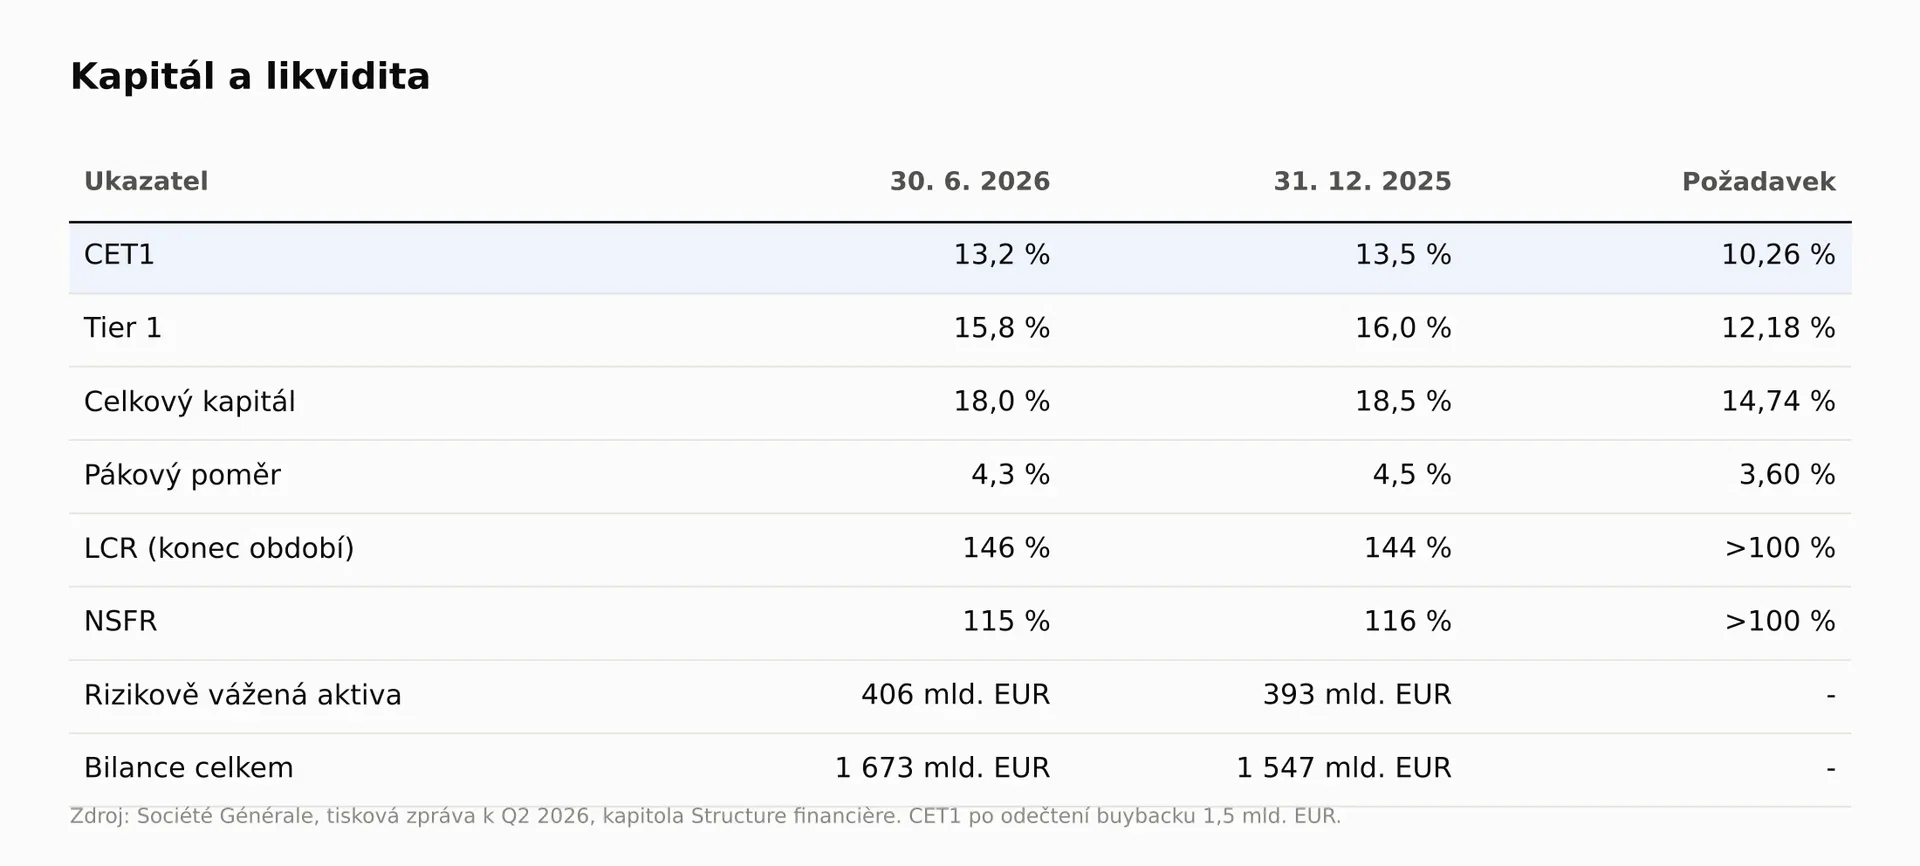
Likvidita je silná: LCR (zásoba likvidních aktiv na 30denní stres) 146 % a NSFR (stabilita financování na rok) 115 %, oba požadavky jsou 100 %. Ratingové agentury se v roce 2026 posunuly spíš nahoru: Fitch v květnu zvýšil hodnocení z A- na A+ a S&P v červnu změnil výhled na pozitivní. Moody's drží A1 s negativním výhledem.
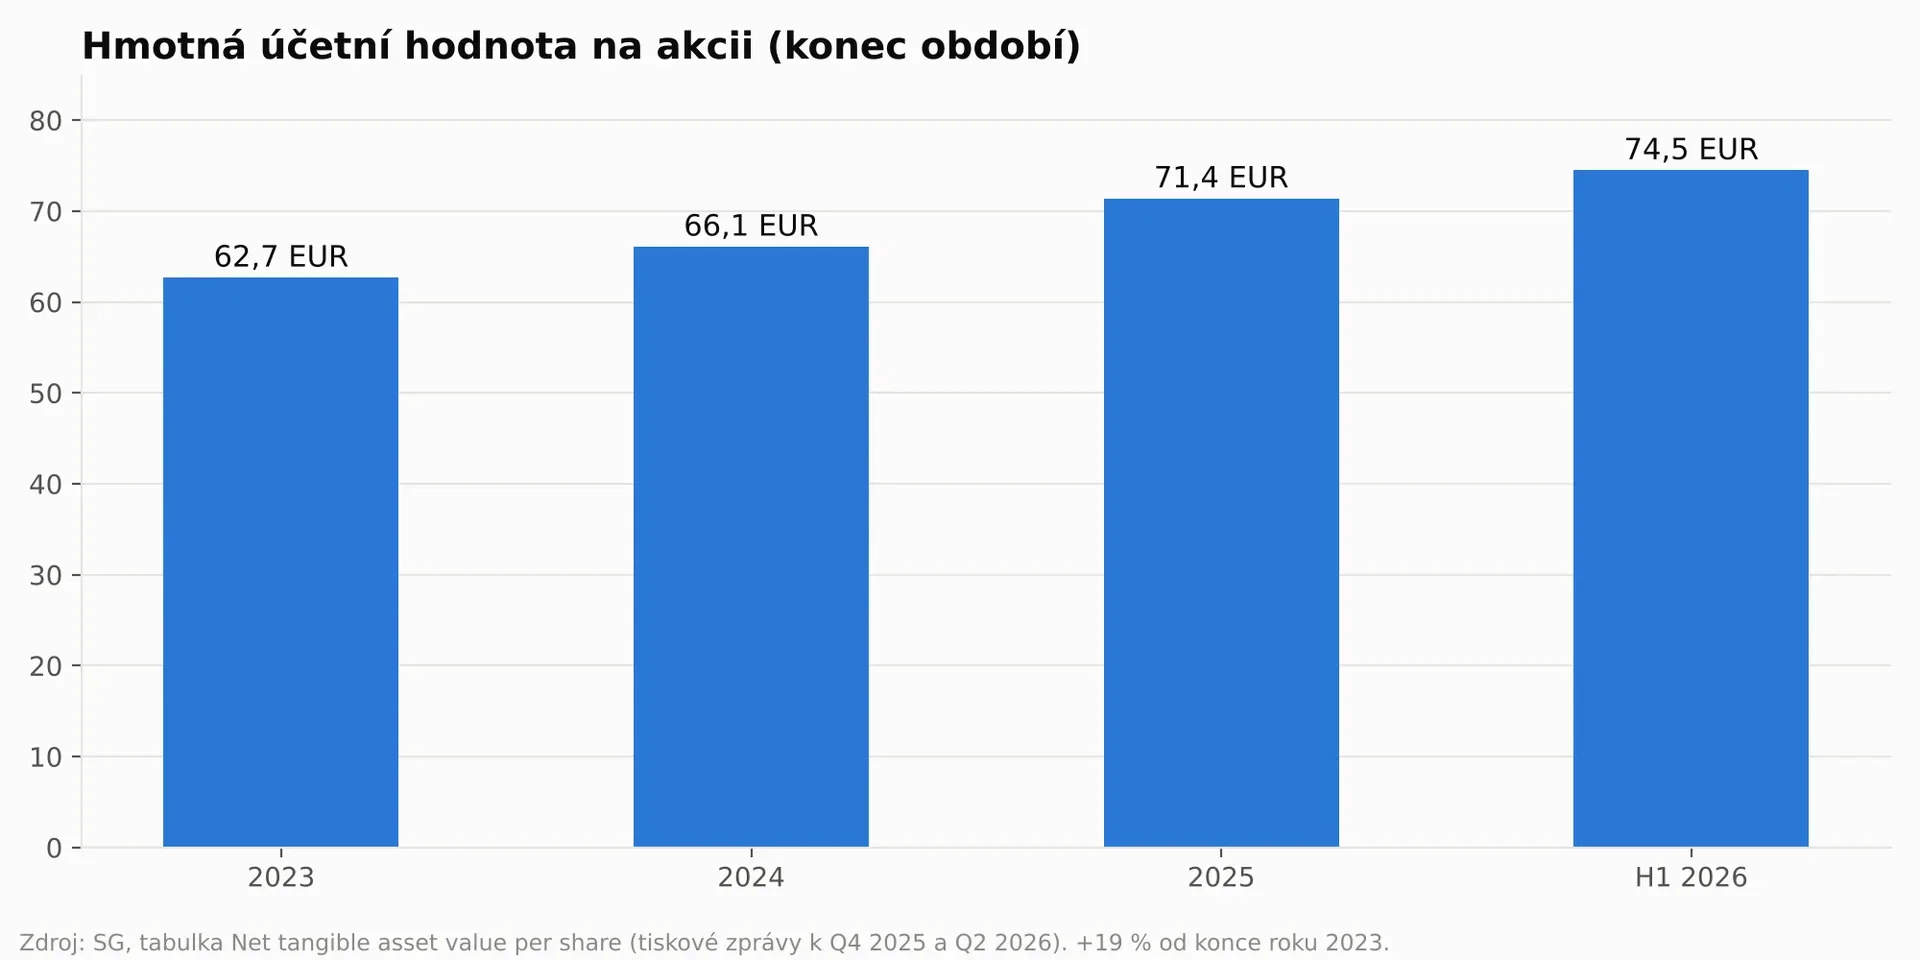
Počet akcií a ředění: Průměrný počet akcií pro výpočet EPS klesl ze 776 mil. za rok 2025 na 738 mil. za H1 2026 (-4,9 %). Mimořádný buyback za 1,5 mld. EUR banka dokončila 1. 10. 2026 a koupila 19,87 mil. akcií za průměrně 75,5 EUR. Proti tomu stojí zaměstnanecký akciový program, při kterém banka v červenci vydala nové akcie. Podle firmy mají buybacky jeho ředění plně vyrovnat. což jsme ale viděli na streamu, že firma reálně snižuje svůj počet akcií v oběhu.
Buyback za 75,5 EUR proběhl prakticky na úrovni hmotné účetní hodnoty 74,5 EUR na akcii, takže hodnotu na akcii skoro neměnil. Kdyby banka kupovala při dnešní ceně, každý odkup by hodnotu na akcii zvyšoval, protože by kupovala korunu kapitálu za 87 haléřů.
Alokace kapitálu podle plánu z Capital Markets Day: banka rozdělí 50 % upraveného zisku, napůl dividendou a napůl buybacky. Za roky 2026-2029 to má být přes 13 mld. EUR, s růstem dividendy na akcii o 10-15 % ročně. Kapitál nad CET1 13 % chce banka rozdělit navíc, a pokud by rozdělila všechno, šlo by o dalších 8 mld. EUR. O přebytečném kapitálu rozhoduje jednou ročně při výsledcích za Q2.
8. Efektivita kapitálu: ROTE, RONE a cena kapitálu
ROTE a ROE nejsou totéž. ROE za H1 2026 bylo 10,6 %, ROTE 12,0 %. ROTE počítá jen s hmotným kapitálem, tedy bez goodwillu a nehmotných aktiv, a ukazuje návratnost kapitálu, který by v krizi opravdu absorboval ztráty. Proto ho banky i investoři používají jako hlavní metriku a proto na něm stojí i valuace v kapitole 12.
RONE není ROTE. RONE je návratnost kapitálu přiděleného divizi podle pravidla 13 % jejích rizikově vážených aktiv. Divize mají RONE 14,2 %, 19,1 % a 13,5 %, ale skupina jen 12,0 %. Rozdíl dělá centrála: za H1 2026 prodělala 177 mil. EUR a přitom váže 12,6 mld. EUR kapitálu. Kdyby centrála hrála na nulu, ROTE skupiny za H1 2026 by bylo 12,6 % (můj přepočet).
Aby banka vytvářela hodnotu, musí ROTE převyšovat cenu vlastního kapitálu (COE), tedy výnos, který po ní akcionáři požadují. U evropských bank se obvykle počítá s 10-12 %. U SG používám 11 % a 12,5 %, protože rozdíl mezi nimi je přesně riziková přirážka za Francii.
S ROTE 12 % banka dnes vydělává zhruba svou cenu kapitálu, ne víc. Proto je férové ocenění kolem jednonásobku hmotné účetní hodnoty, ne výrazně nad ním. Prémiové ocenění si SG musí teprve vysloužit tím, že doručí 13-14 % v roce 2029.
9. Makro: Francie, dluhopisy a sazby - Nejdůležitější část analýzy!
Hlavní kontroverze SG dnes neleží v bance, ale ve Francii. Od začátku energetické krize kolem Hormuzu vzrostl výnos 10letého OAT o 150 bazických bodů. Dne 6. 10. 2026 se dostal na 4,92 %, nejvýš od července 2002, a spread proti německému Bundu na 152 bazických bodů, nejvíc od roku 2011. Vláda Sébastiena Lecornu předložila rozpočet na rok 2027 s cílem schodku 5,0 % HDP po 5,4 % v roce 2026 a s úsporami 54 mld. EUR. Národní shromáždění o něm hlasuje 20. a 27. 10. a na jaře 2027 Francii čekají prezidentské volby.
Banku to zasahuje čtyřmi kanály. Za prvé financování: když roste riziková přirážka Francie, zdražují i dluhopisy francouzských bank. Za druhé daně: rozpočet na rok 2027 prodlužuje mimořádnou přirážku k dani z příjmů velkých firem, ale snižuje její výnos zhruba o třetinu. Riziko je, že ji parlament v debatě zase zvedne. Za třetí držené státní dluhopisy: podle francouzského dohledu ACPR drží francouzské banky 190 mld. EUR domácího státního dluhu, 2 % svých aktiv. Přesné číslo za SG jsem v aktuálních datech EBA neověřil, proto ho neuvádím. Za čtvrté ekonomika: Banque de France v červnu snížila odhad růstu na rok 2026 na 0,5 %, a slabší ekonomika znamená vyšší úvěrové ztráty. Vyšší sazby samy o sobě retailu spíš pomáhají, protože banka postupně reinvestuje vklady do výnosnějších aktiv. Problém není úroveň sazeb, ale riziková přirážka Francie: ta zdražuje financování, aniž by bance přinesla vyšší marži.
Trh prodává SG jako nejlikvidnější způsob, jak sázet proti Francii. Tři ze čtyř kanálů jsou podle mě zvládnutelné a už částečně v ceně. Skutečně nebezpečný je jen neřízený scénář: pád vlády, rozpočet bez úspor a snížení ratingu Francie, po kterém by se rozdíl dostal přes 200 bazických bodů.
10. Úvěrová kvalita a stresový test
Cost of risk za H1 2026 byl 0,26 % úvěrů ročně a za Q2 2026 0,27 % úvěrů ročně, uvnitř výhledu vedení 25-30. Podíl nesplácených úvěrů klesl z 2,81 % na konci roku 2025 na 2,70 % k 30. 6. 2026 a jejich krytí rezervami, zárukami a zástavami je 83 %. Rezervy na zatím splácené úvěry drží banka stabilně na 2,93 mld. EUR.
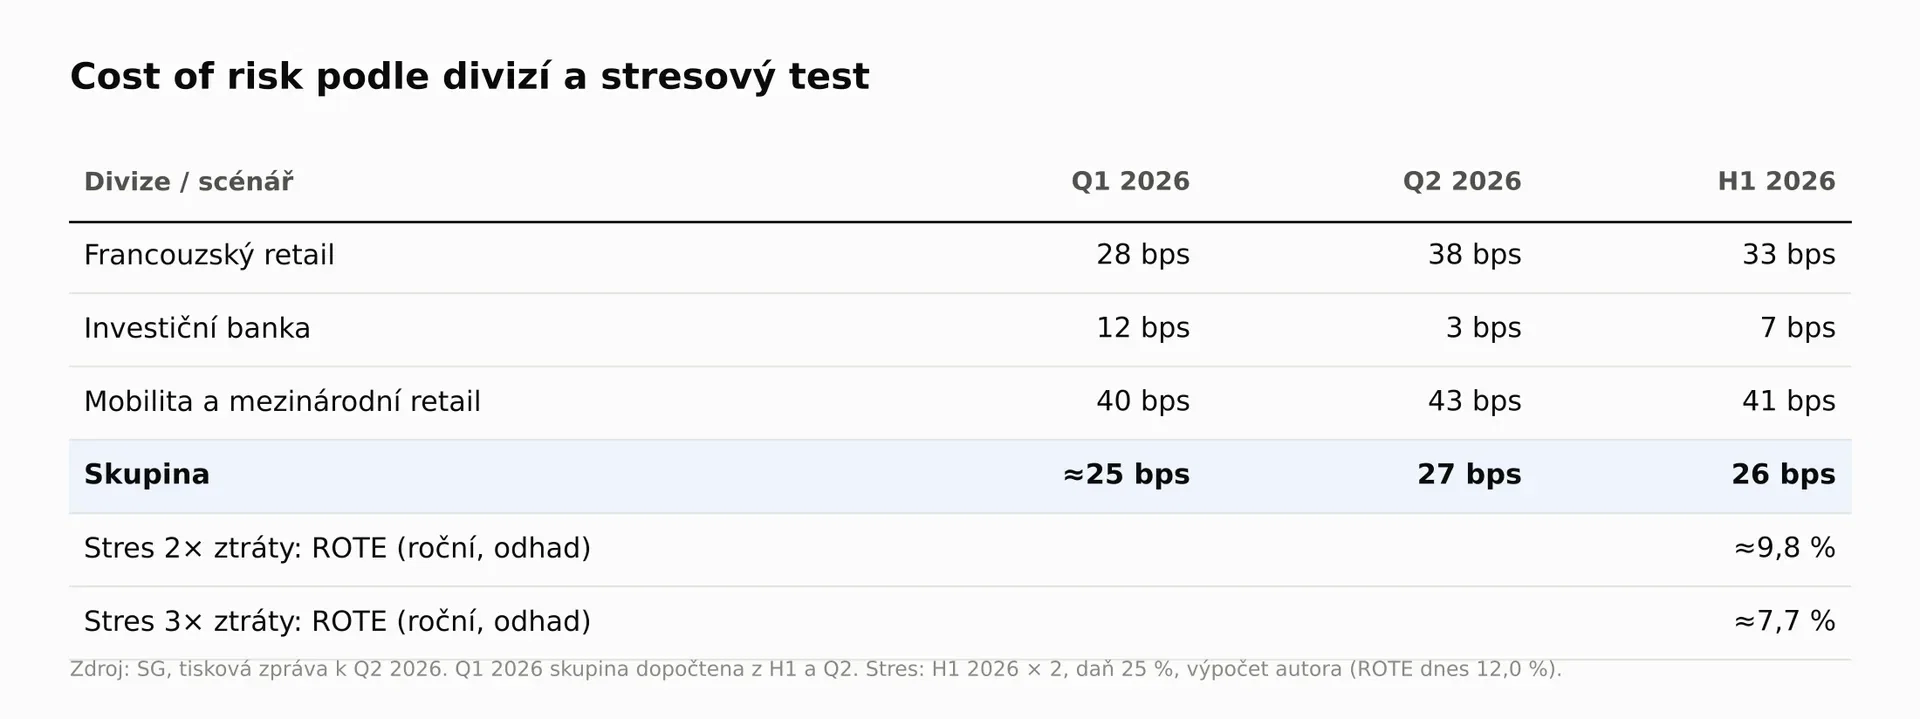
Pod povrchem se ale něco hýbe. Ve francouzském retailu vzrostl cost of risk z 28 bazických bodů v Q1 2026 na 38 v Q2 2026 a v mezinárodní divizi ze 40 na 43. Skupinové číslo drží nízko investiční banka s pouhými 3 bazickými body v Q2 2026. Tak nízké číslo dlouho vydržet nemůže.
Stresový test: Na streamu jsme si řekli, že nárůst ztrát na dvojnásobek je dobrý test. Když vezmu H1 2026 krát dva, jsou roční úvěrové ztráty 1,49 mld. EUR. Jejich zdvojnásobení by po dani (počítám 25 %) ubralo 1,12 mld. EUR, tedy 16 % čistého zisku, a ROTE by kleslo z 12,0 % na 9,8 %. Ztrojnásobení by ubralo 2,24 mld. EUR a ROTE by kleslo na 7,7 %. Banka by v obou případech zůstala zisková a CET1 by se nedostal pod požadavek. Jde o můj zjednodušený odhad bez vlivu na tržby.
Úvěrová kvalita dnes problém není a banka má rezervu i pro výrazně horší rok. Pozorně bych ale sledoval francouzský retail, kde ztráty rostou ve stejné chvíli, kdy se zpomaluje ekonomika.
11. Kontroverze a rizika
11.1 Francouzský retail roste jen z marže
Co tvrdí kritici: Úrokový výnos francouzského retailu vzrostl za Q2 2026 o 14,9 %, ale vklady sítě SG klesly meziročně o 3 % na 219 mld. EUR a úvěry o 2 % na 190 mld. EUR. Za rok 2025 by bez efektu doběhnutých zajištění rostl úrokový výnos jen o 3,1 %. Až se efekt vyčerpá, divize přestane růst a ROTE skupiny spadne.
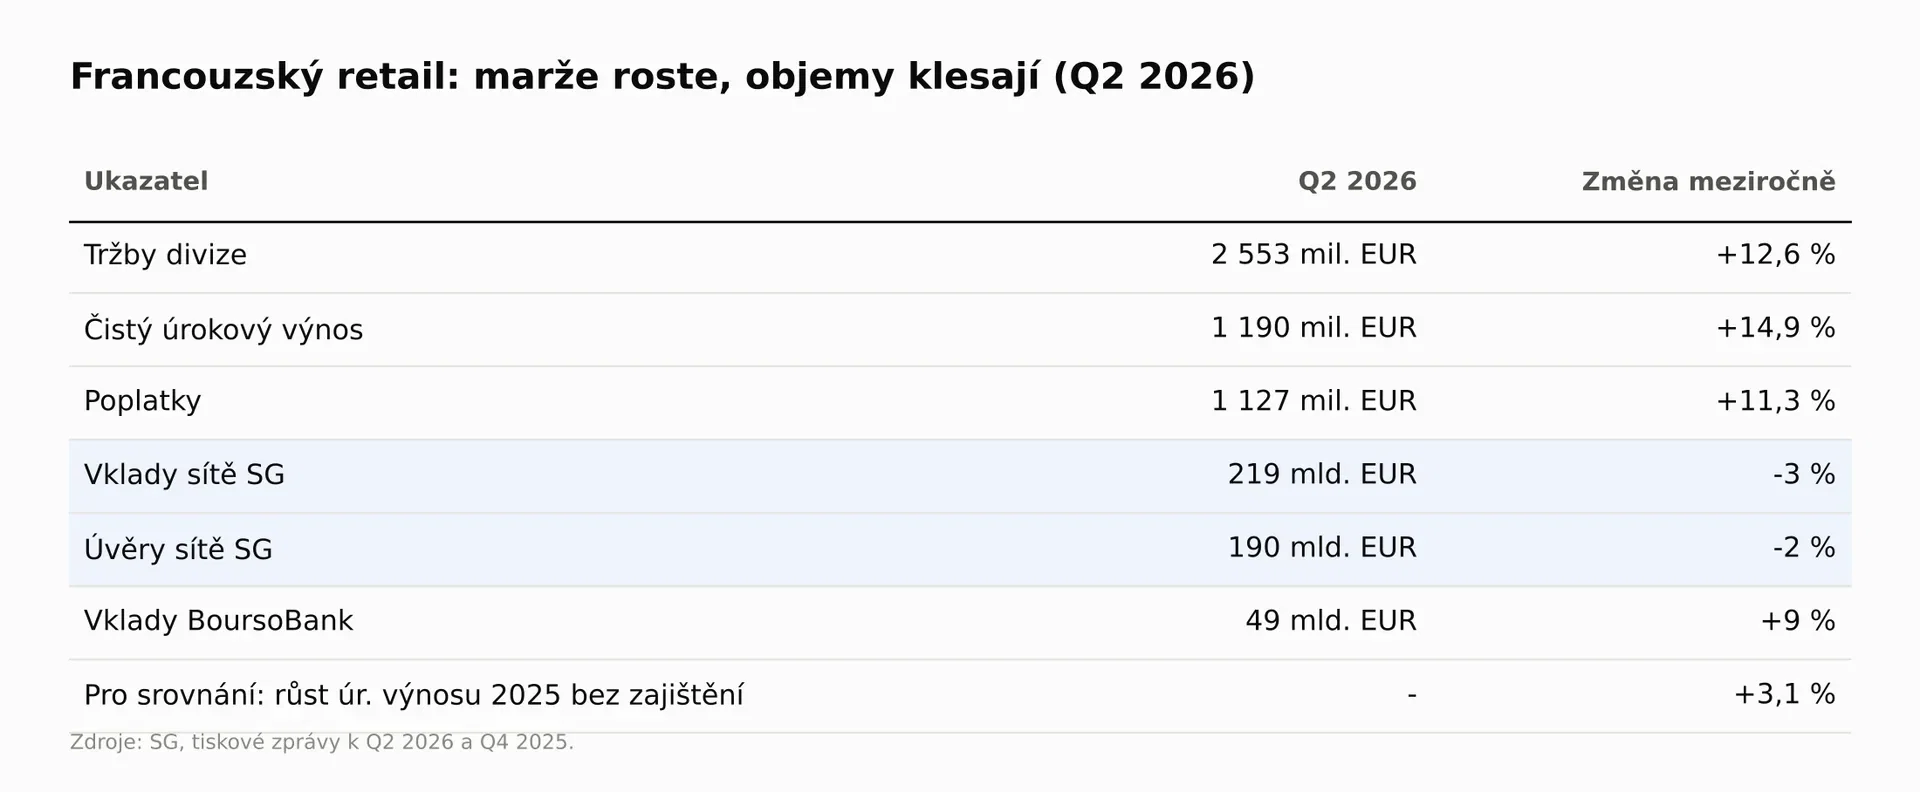
Co odpovídá firma: Vklady na běžných účtech rostou a klesají jen termínované, klienti přesouvají peníze do spoření a investic, které banka spravuje. Poplatky divize vzrostly za Q2 2026 o 11,3 %, majetek privátní banky o 10 % a životní pojištění o 11 %. Od 1. 10. 2026 navíc šéf BoursoBank řídí i klienty sítě SG, takže banka chce přesouvat klienty do levnějšího digitálního modelu, ne je ztrácet.
Co z toho plyne pro investora: Kritici mají pravdu v tom, že objemy neukazují obchodní sílu. Firma má pravdu v tom, že část „ztracených“ vkladů zůstává ve skupině jako poplatky. Rozhodne poměr těchto dvou proudů. Čtvrtletně bych sledoval úrokový výnos, poplatky a objemy vedle sebe.
11.2 Slabé obchodování s dluhopisy a měnami
Tři strany: Kritici upozorňují, že FICC (obchody s měnami) klesá tři čtvrtletí po sobě, za H1 2026 o 15,0 %, a SG je podle nich v tomto byznysu podinvestovaná. Firma odpovídá, že portfolio je soustředěné na Evropu a sazby, kde je prostředí nepříznivé, a že plán do roku 2029 nestaví na růstu tržeb investiční banky, investice jdou do prime brokerage a opakujících se výnosů. Pro investora z toho plyne, že slabé FICC je reálná slabina, ale plán na ní nezávisí. Pro tezi je to spíš ztracená příležitost než riziko.
11.3 Věrohodnost plánu do roku 2029
Co tvrdí kritici: SG v minulosti cíle posouvala a po představení plánu v září 2023 akcie za jediný den spadla o dvouciferné procento. Plán do roku 2029 stojí hlavně na škrtech: hrubé úspory 1,9 mld. EUR, nákladová základna pod 16,3 mld. EUR a tržby jen +3 % ročně.
Co odpovídá firma: Všechny cíle na rok 2025 překonala, cíle na rok 2026 dvakrát zvedla a úspory z umělé inteligence vyčíslila konkrétně: potenciál 500-600 mil. EUR, z toho 350 mil. EUR je už v plánu do roku 2029. Pomoci má i strategické partnerství s Anthropic na zavádění modelu Claude v celé bance. Pro investora z toho plyne, že za Krupy má vedení zatím dobrou bilanci slibů. Úspory jsou ale snazší část plánu. Těžší je udržet tržby, když francouzský retail ztratí vítr z úrokové marže.
11.4 Ayvens a varovné signály
Ayvens: Tržby za Q2 2026 klesly o 13 %, protože se normalizoval zisk z prodeje ojetých aut. Firma tvrdí, že 330 EUR na vůz je uvnitř výhledu 200-600 EUR a marže leasingu rostou. Riziko je cyklické: v recesi ojetiny zlevní a zisk může klesnout pod výhled.
Varovné signály: Opakovaný „jednorázový“ náklad na zaměstnanecké akcie jsem popsal v kapitole 6. Finanční ředitel Leopoldo Alvear prezentuje výsledky od roku 2025 až do dneška, takže změnu na této pozici nevidím.
12. Valuace
Teprve teď poprvé vážně mluvím o ceně, stejně jako na streamu: nejdřív byznys, pak cena, abychom nekotvili. EV/EBITDA ani DCF z volného cash flow u banky nepoužívám, protože dluh je u banky surovina, ne financování, a cash flow banky nic neříká o hodnotě. Používám tři metody: P/TBV s reverzní valuací, P/E a výnos z distribuce.
12.1 P/TBV a co implikuje dnešní cena
Hmotná účetní hodnota na akcii byla k 30. 6. 2026 74,5 EUR. Při ceně 64,47 EUR k 16. 10. 2026 vychází P/TBV 0,87. Po dokončení buybacku a výplatě říjnové zálohy na dividendu 0,75 EUR odhaduji hodnotu na akcii na 73,7 EUR a P/TBV se prakticky nemění. Nová čísla přijdou 29. 10. Férové P/TBV banky se dá odvodit ze vztahu (ROTE - g) / (COE - g), kde g je dlouhodobý růst. Když rovnici otočím a dosadím dnešní P/TBV a růst 2 %, vychází, že trh v ceně počítá s trvalým ROTE 9,8 % při COE 11 % a 11,1 % při COE 12,5 %.
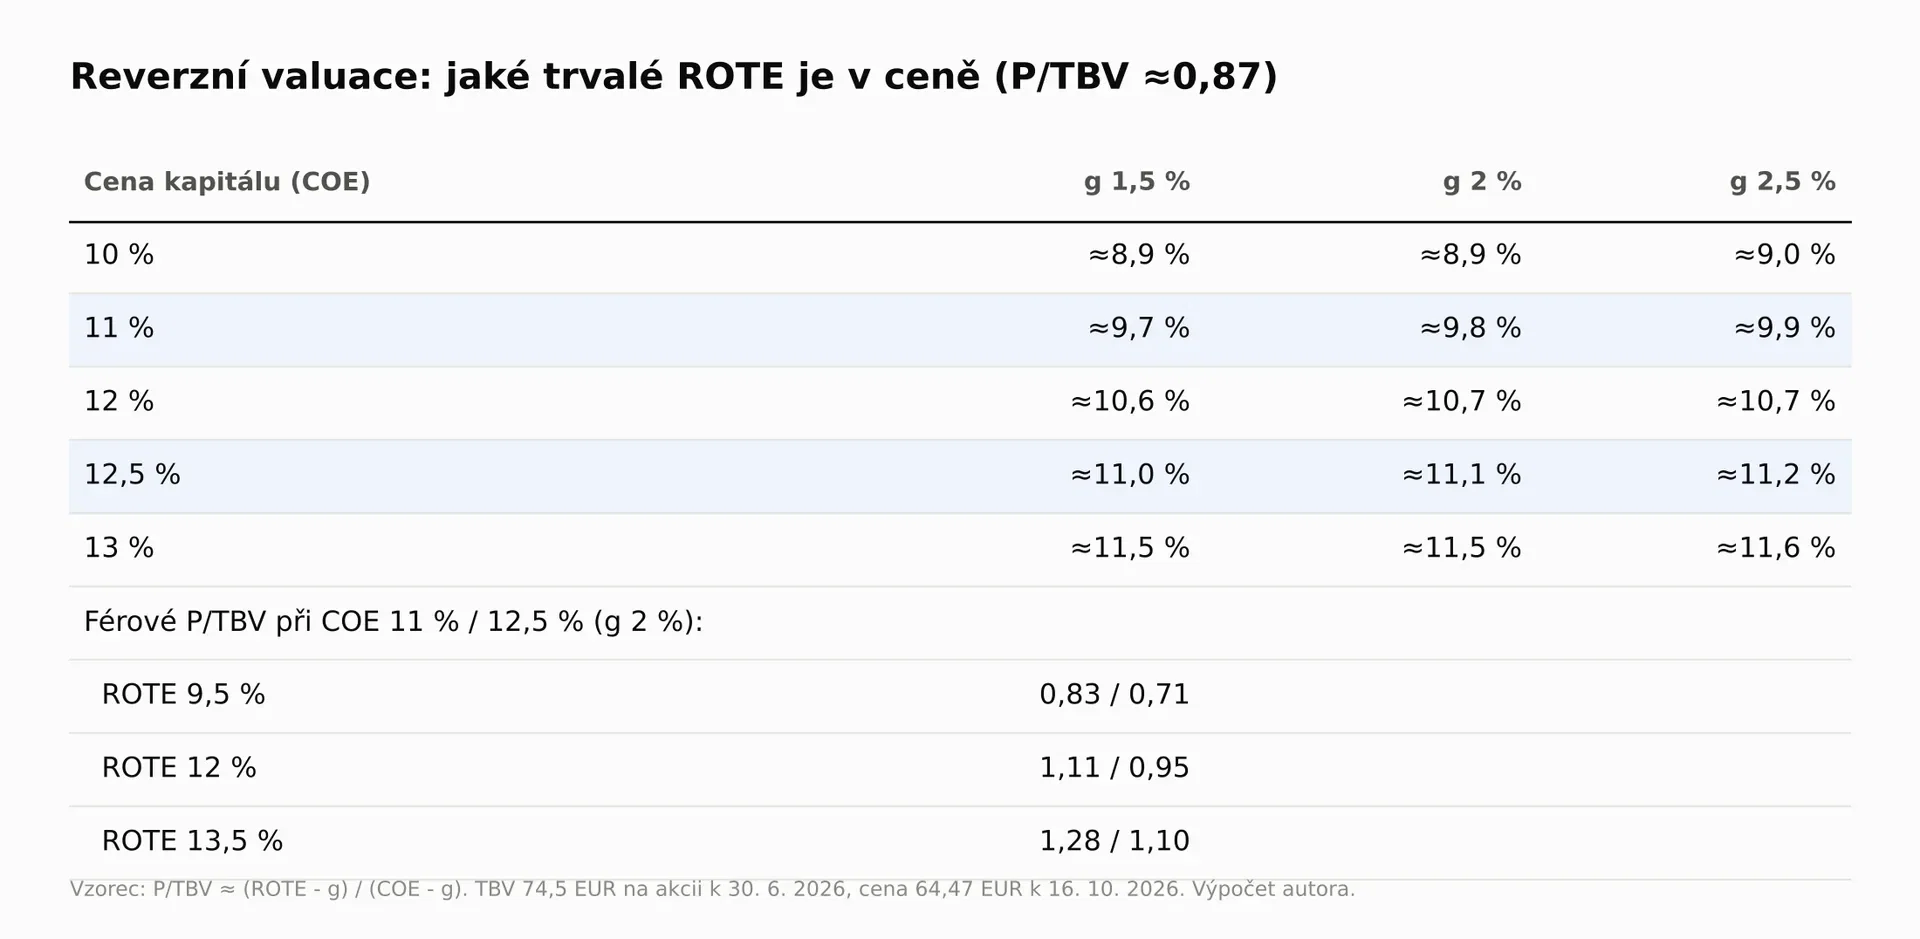
Při vyšší ceně kapitálu trh v ceně platí přesně cíl na rok 2026 (ROTE 11 %) a nic z plánu do roku 2029. Při nižší ceně kapitálu dokonce méně, než banka vydělává dnes. Kdyby SG doručila 13,5 %, férové P/TBV by bylo 1,1 až 1,3 podle ceny kapitálu. Závěr se tedy otáčí podle jediného předpokladu: jakou prémii za Francii trh dlouhodobě bude chtít.
12.2 P/E
Konsenzus analytiků před Capital Markets Day počítal s čistým ziskem 6,3 mld. EUR za rok 2026 a 6,8 mld. EUR za rok 2027. Po odečtení úroků z hybridních dluhopisů (0,76 mld. EUR ročně) a vydělení počtem akcií vychází EPS 7,6 EUR za rok 2026 a 8,5 EUR za rok 2027 (můj přepočet). Při dnešní ceně je to P/E 8,5 a 7,6. Zjednodušený přepočet EPS za H1 2026 krát dva (8,42 EUR) dává P/E 7,7. To je nízký násobek i na evropskou banku a odráží slevu za Francii.
12.3 Výnos z distribuce
Za H1 2026 banka naspořila na distribuci 2,19 EUR na akcii (50 % zisku). Za celý rok to dává 4,4 EUR, tedy 6,8 % při dnešní ceně, napůl v dividendě a napůl v buybacku. Plán do roku 2029 slibuje přes 13 mld. EUR běžné distribuce, 3,3 mld. EUR ročně, což je 7 % tržní kapitalizace 46 mld. EUR. Pokud by banka rozdělila i veškerý přebytečný kapitál, celkem by šlo o 21 mld. EUR, tedy 11 % kapitalizace ročně.
Co dnešní cena implikuje: Všechny tři metody říkají totéž. Trh oceňuje SG jako banku, která udrží ROTE kolem 10-11 %, a za plán do roku 2029 neplatí nic. Akcionář přitom při dnešní ceně dostává 7 % ročně v distribuci, i když se ocenění nezmění.
13. Scénáře
Pro každý určím ROTE, hmotnou účetní hodnotu na akcii na konci roku 2028 (dnes 73,7 EUR plus zadržená polovina zisku) a P/TBV, které by trh zaplatil. Cena se pak spočítá jako hodnota na akcii krát P/TBV a porovnám ji s dnešní cenou 64,47 EUR.
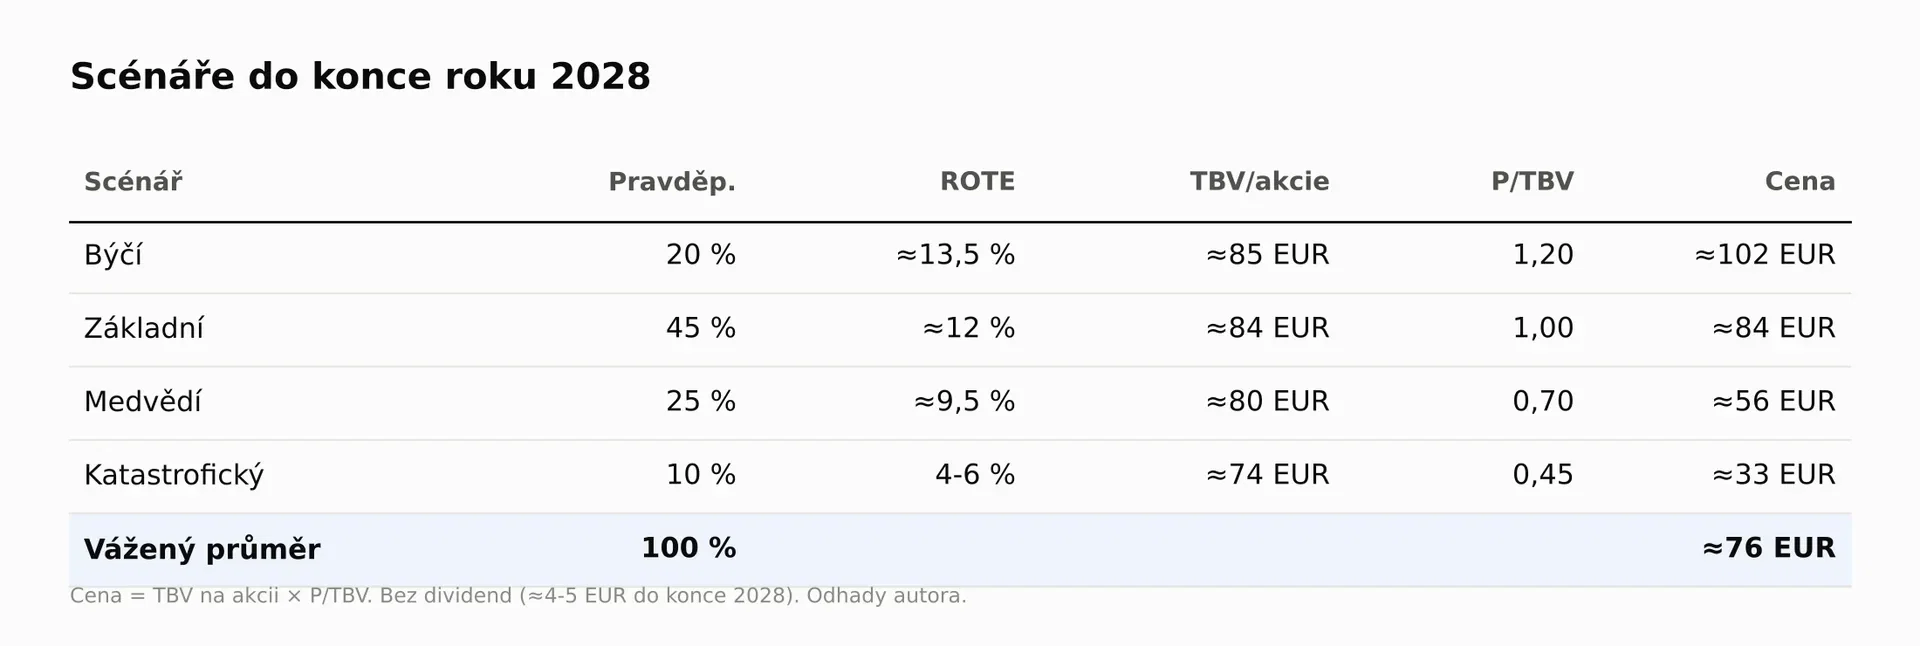
Býčí (20 %): Plán do roku 2029 se plní, ROTE míří k 13,5 % a spread Francie se po přijetí rozpočtu uklidní. Hodnota na akcii 85 EUR, trh zaplatí 1,2násobek, cena 102 EUR, tedy +58 % proti dnešní ceně.
Základní (45 %): ROTE drží kolem 12 %, Francie se táhne bez krize a cena kapitálu zůstává zvýšená. Hodnota na akcii 84 EUR, P/TBV 1,0, cena 84 EUR, tedy +30 %.
Medvědí (25 %): Úrokový výnos retailu se vyčerpá, přirážka k dani vzroste a úvěrové ztráty se přiblíží 40 bazickým bodům. ROTE 9,5 %, hodnota na akcii 80 EUR, P/TBV 0,7, cena 56 EUR, tedy -13 %.
Katastrofický (10 %): Francouzská dluhová krize se spreadem přes 200 bazických bodů, ztráty na dluhopisech a omezení výplat. ROTE kolem 4-6 %, hodnota na akcii 74 EUR, P/TBV 0,45, cena 33 EUR, tedy -49 %.
Vážený průměr: 0,20 × 10² + 0,45 × 84 + 0,25 × 56 + 0,10 × 33 = 75,5 EUR, zaokrouhleně 76 EUR, tedy 17 % nad dnešní cenou 64,47 EUR. K tomu by akcionář do konce roku 2028 dostal 4-5 EUR na dividendách, tedy dalších 6-8 % z dnešní ceny, pokud se výplata udrží. Celkový očekávaný výnos by tak byl zhruba 24-25 %.
14. Katalyzátory a co sledovat
Nejbližší tři týdny rozhodnou o náladě víc než celé čtvrtletí. Národní shromáždění hlasuje o rozpočtu 20. a 27. 10. 2026 a analytici čekají, že vláda ho nakonec protlačí bez hlasování přes článek 49.3. Výsledky za Q3 2026 vyjdou 29. 10. 2026, výsledky za celý rok 4. 2. 2027 a o dalším přebytečném kapitálu banka rozhodne s výsledky za Q2 2027. Na jaře 2027 jsou francouzské prezidentské volby. Každý kvartál bych sledoval tři věci.
1. Francouzský retail: Úrokový výnos, poplatky a objemy úvěrů a vkladů sítě SG vedle sebe. Klíčové je, jestli se pokles objemů zastaví dřív, než doběhne růst marže.
2. Úvěrové ztráty a kapitál: Cost of risk podle divizí, CET1 proti cíli 13 % a pákový poměr proti požadavku 3,6 %.
3. Náklady a Francie: Cesta k nákladové základně pod 16,3 mld. EUR v roce 2029 a spread OAT-Bund. Pod 100 bazických bodů by se sleva za Francii měla zmenšovat, nad 150 roste riziko medvědího scénáře.
15. Závěr
Co je nesporné: Société Générale prošla skutečným obratem. Náklady klesají, ROTE vzrostlo ze 4,2 % v roce 2023 na 12,0 % v H1 2026, kapitál i likvidita jsou silné a banka vrací akcionářům peníze ve velkém. Čtyři otazníky ze streamu se ukázaly jako chyby v datech, ne jako problémy firmy.
Co je sporné: Jestli růst francouzského retailu přežije konec efektu úrokové marže, když objemy klesají. A jestli Francie projde rozpočtem a volbami bez krize, která by zdražila financování a zvedla úvěrové ztráty.
Kde je dnešní cena: Při P/TBV 0,87 trh platí za ROTE 10-11 %, tedy zhruba za cíl na rok 2026, a nic za plán do roku 2029. Dnešní cena leží mezi medvědím (56 EUR) a základním scénářem (84 EUR), blíž medvědímu. Vážený průměr 76 EUR je 17 % nad ní.
Co by pohled změnilo: Pozitivně dva kvartály po sobě se stabilními objemy ve francouzském retailu a přijatý rozpočet s uklidněním spreadu. Negativně pád vlády, snížení ratingu Francie nebo cost of risk nad 35 bazických bodů za celou skupinu.
Odpověď na hlavní otázku: Trh dnes trestá hlavně Francii, ne Société Générale. Banka si ale zatím nevysloužila, aby ji od Francie odlišoval, a dokud to nedokáže, sleva zůstane.
16. Můj osobní pohled
Do téhle chvíle jsem se držel čísel. Každé tvrzení v analýze má zdroj nebo přepočet, který si můžete sami ověřit, a snažil jsem se dát stejný prostor tomu, co mluví pro Société Générale, i tomu, co mluví proti ní. Tahle kapitola je jiná. Už nejde o to, co říkají data, ale o to, co bych s nimi udělal já, kdybych dnes rozhodoval o vlastních penězích. Berte ji proto jako můj názor, ne jako závěr analýzy.
Akcie Société Générale teď nedržím, ale mám ji na watchlistu a čím déle se jí věnuji, tím víc mě zajímá. Líbí se mi, že nekupuji příběh, který si musím domýšlet. Obrat už proběhl a je vidět v číslech: náklady klesají, ROTE se za tři roky ztrojnásobilo a banka vrací akcionářům zhruba 7 % tržní hodnoty ročně. A za tohle všechno trh dnes platí méně, než kolik má banka hmotného kapitálu.
Jenže levná akcie ještě není dobrý nákup. Banka v zemi, která má rozpočet na hraně a před sebou prezidentské volby, může zlevnit ještě víc. A víc než samotná Francie mě trápí francouzský retail: úvěry i vklady klesají a růst drží jen úroková marže. Pokud se to v příštích kvartálech nezlomí, plán do roku 2029 bude stát hlavně na škrtech, a to je na víceletou sázku tenký led.
Za kolik bych nakoupil: Dnešní cenu 64,47 EUR beru jako férovou, ne jako výhodnou. Do konce října přijde hlasování o rozpočtu i výsledky za Q3 a nechci platit plnou cenu ve chvíli, kdy dvě nejbližší události můžou akcií pohnout o desítky procent oběma směry. První nákup bych proto udělal až kolem 57 EUR, tedy zhruba 12 % pod dnešní cenou. Při této ceně by akcie stála 0,77násobek hmotné účetní hodnoty, byla by prakticky na úrovni mého medvědího scénáře (56 EUR), vážený průměr scénářů by z ní byl o třetinu výš a jen samotná distribuce akcionářům by dělala kolem 7,7 % ročně. To je rezerva na chyby, kterou u francouzské banky chci mít.
Kdy bych přikoupil a kdy počkal: Pokud výsledky za Q3 ukážou, že se pokles objemů ve francouzském retailu zastavil, a rozpočet projde bez dramatu, byl bych ochotný přikoupit i výš, protože by zmizela největší nejistota celé teze. Naopak pád vlády, snížení ratingu Francie nebo cost of risk ve francouzském retailu nad 40 bazických bodů by pro mě byl signál počkat, i kdyby akcie spadla pod 57 EUR. Levnější akcie s horšími fakty není lepší nákup.
Jak velká pozice: Spíš menší. Kupuji tím nejen banku po obratu, ale i kus Francie, a to riziko neumím odhadnout tak dobře jako čísla samotné banky. Horizont mám do konce roku 2028, stejně jako u scénářů.