Η μετοχή της CoreWeave εκτοξεύτηκε κατά ένα τέταρτο. Ωστόσο, η εταιρεία πληρώνει 140 φορές περισσότερα σε τόκους από όσα κερδίζει

Ο εκμισθωτής τσιπ τεχνητής νοημοσύνης ανακοίνωσε έσοδα-ρεκόρ και η μετοχή του ενισχύθηκε πάνω από 25 % μέσα σε μία ημέρα. Σε εννέα μήνες, όμως, πλήρωσε στις τράπεζες και στους πιστωτές 2 δισεκατομμύρια δολάρια, ενώ από τις δραστηριότητές του κέρδισε μόλις 14 εκατομμύρια.
Βασικά σημεία
Η μετοχή της CoreWeave εκτινάχθηκε περίπου κατά ένα τέταρτο μέσα σε μία ημέρα.
Η εταιρεία κατέβαλε 2 δισεκατομμύρια δολάρια σε τόκους μέσα σε εννέα μήνες, ενώ από τις δραστηριότητές της κέρδισε μόλις 14 εκατομμύρια.
Δεν αναμένεται να γίνει κερδοφόρα πριν από το 2028 και ο μεγαλύτερος σκεπτικιστής της Wall Street δεν άλλαξε γνώμη.
Η άνοδος οφειλόταν στα αποτελέσματα του τρίτου τριμήνου, τα οποία ξεπέρασαν τόσο τις εκτιμήσεις των αναλυτών όσο και το ίδιο το πλάνο της εταιρείας. Όποιος όμως κοιτάξει λίγες γραμμές πιο κάτω από τα έσοδα, θα βρει έναν αριθμό που δεν ταιριάζει ιδιαίτερα με τους πανηγυρισμούς.
Η εταιρεία που νοικιάζει τσιπ και δανείζεται ακόμη περισσότερα
Η CoreWeave $CRWV κάνει ουσιαστικά κάτι απλό. Αγοράζει μαζικά τα ισχυρότερα τσιπ της Nvidia $NVDA, κατασκευάζει κέντρα δεδομένων για αυτά και στη συνέχεια εκμισθώνει την υπολογιστική ισχύ σε εταιρείες που εκπαιδεύουν και λειτουργούν συστήματα τεχνητής νοημοσύνης. Η ζήτηση είναι τεράστια, όμως κάθε νέο κέντρο δεδομένων κοστίζει δισεκατομμύρια και αυτά τα χρήματα πρέπει να βρεθούν από κάπου.
Η εταιρεία δανείζεται τα χρήματα. Στα τέλη Σεπτεμβρίου είχε στον ισολογισμό της χρέος σχεδόν 47 δισεκατομμυρίων δολαρίων, δηλαδή πάνω από τριπλάσιο των εσόδων που αναμένει φέτος. Και το χρέος συνεπάγεται τόκους.
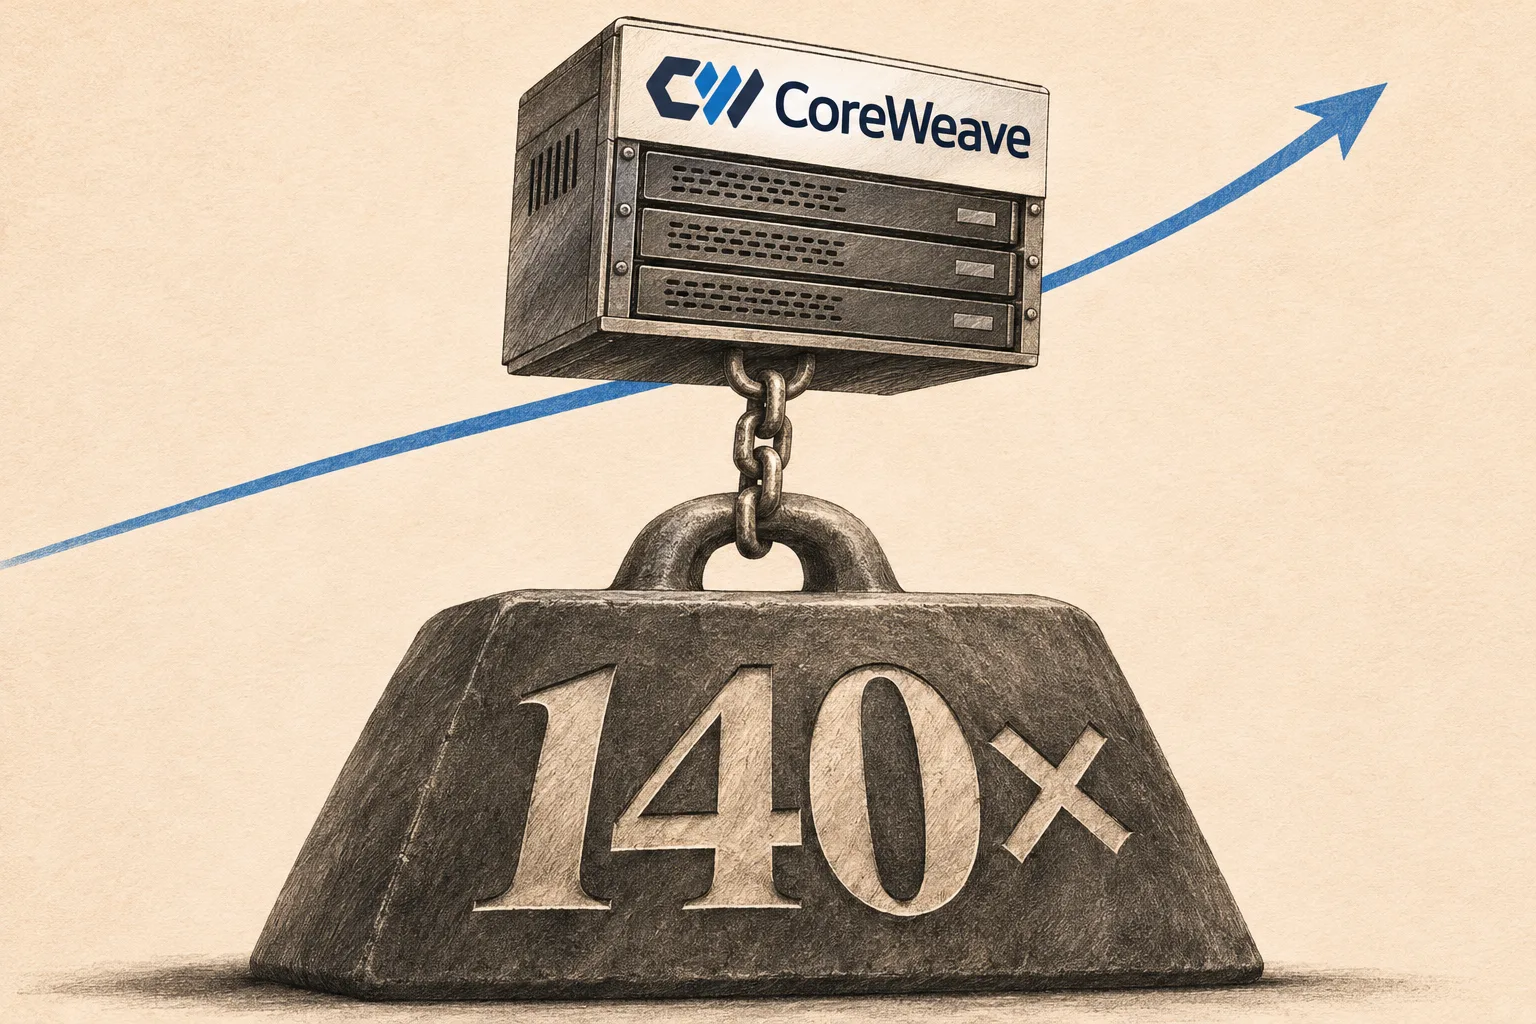
Στους πρώτους εννέα μήνες του έτους, η CoreWeave κατέβαλε 2 δισεκατομμύρια δολάρια σε τόκους, ενώ την αντίστοιχη περίοδο πέρυσι είχε καταβάλει 841 εκατομμύρια. Τα λειτουργικά κέρδη, δηλαδή όσα απομένουν στην εταιρεία από τη συνήθη δραστηριότητά της πριν από την πληρωμή των τόκων, ανήλθαν την ίδια περίοδο σε 14 εκατομμύρια δολάρια. Οι τόκοι είναι περίπου 140 φορές υψηλότεροι.
3ο τρίμηνο 2026 | 3ο τρίμηνο 2025 | |
|---|---|---|
Έσοδα | 3,66 δισ. USD | 1,37 δισ. USD |
Καταβληθέντες τόκοι | 846 εκατ. USD | 310 εκατ. USD |
Καθαρή ζημία | 709 εκατ. USD | 110 εκατ. USD |
Ο πίνακας δείχνει πού βρίσκεται το πρόβλημα. Τα έσοδα αυξήθηκαν κατά 168 %, αλλά η καθαρή ζημία διευρύνθηκε περισσότερο από έξι φορές. Σήμερα, σχεδόν το ένα τέταρτο των συνολικών εσόδων της εταιρείας πηγαίνει στους τόκους. Και τα πράγματα θα χειροτερέψουν: για το τελευταίο τρίμηνο του έτους, η διοίκηση υπολογίζει η ίδια ότι οι τόκοι θα κυμανθούν μεταξύ 1,05 και 1,15 δισεκατομμυρίων δολαρίων.
Γιατί οι επενδυτές αγόραζαν παρ' όλα αυτά
Την Τετάρτη, η αγορά δεν πανηγύρισε τα ίδια τα νούμερα. Πανηγύρισε κυρίως το γεγονός ότι δεν επαληθεύτηκε το χειρότερο σενάριο.
Στις αρχές Νοεμβρίου, η τιμή της ασφάλισης έναντι χρεοκοπίας της εταιρείας είχε φτάσει σε επίπεδο που στην αγορά ομολόγων θεωρείται συνήθως ένδειξη σοβαρών προβλημάτων. Οι επενδυτές φοβούνταν ότι η CoreWeave δεν θα μπορούσε να βρει πού αλλού να εξασφαλίσει χρήματα για την κατασκευή ή ότι θα μπορούσε να τα βρει μόνο με παράλογα υψηλό επιτόκιο.
Ο διευθύνων σύμβουλος της εταιρείας, Michael Intrator, απάντησε με απρόσμενη ευθύτητα κατά τη συνομιλία με τους αναλυτές.
"Στο μέλλον, με τις τρέχουσες αποδόσεις, δεν θα χρηματοδοτούμε την επιχείρησή μας στην αγορά μη εξασφαλισμένων ομολόγων. Και δεν το χρειαζόμαστε καν."
Michael Intrator, διευθύνων σύμβουλος της CoreWeave, τηλεδιάσκεψη για τα αποτελέσματα του 3ου τριμήνου 2026
Με άλλα λόγια: δεν θέλει πλέον να εκδίδει ακριβά ομόλογα, για τα οποία εγγυάται ολόκληρη η εταιρεία. Τα χρήματα αναμένεται να προέλθουν από δύο άλλες πηγές.
Προκαταβολές από πελάτες. Μόνο τους επόμενους τρεις μήνες, η εταιρεία αναμένεται να εισπράξει περίπου 9 δισεκατομμύρια δολάρια από προπληρωμές και προκαταβολές βάσει συμβάσεων που έχουν ήδη υπογραφεί. Φέτος ζήτησε προκαταβολική πληρωμή για το 70 % των συμβάσεων.
Δάνεια συνδεδεμένα με συγκεκριμένες συμβάσεις. Μια τράπεζα δανείζει για την κατασκευή ενός κέντρου δεδομένων που έχει ήδη ενοικιαστή, με εγγύηση τα τσιπ και τις μελλοντικές πληρωμές του πελάτη. Τέτοια δάνεια καλύπτουν το 70 έως 100 % του κόστους και είναι φθηνότερα. Το μέσο επιτόκιο του συνολικού χρέους της εταιρείας μειώθηκε στο 7,9 %.
Προσθέστε σε αυτά το γεγονός ότι η CoreWeave αυξάνει τις τιμές της. Τον Ιούλιο τις αύξησε περίπου κατά ένα τέταρτο και αργότερα κατά 10 % επιπλέον, ενώ οι πελάτες εξακολουθούν να περιμένουν στην ουρά. Σύμφωνα με τον Intrator, η εταιρεία έχει δέκα φορές περισσότερους σοβαρά ενδιαφερόμενους από τη διαθέσιμη δυναμικότητα έως το τέλος του 2027. Ο όγκος των υπογεγραμμένων παραγγελιών έφτασε τα 132,5 δισεκατομμύρια δολάρια, ποσό δεκαπλάσιο των εσόδων της φετινής χρονιάς.
Τι πρέπει να πάει καλά
Το σχέδιο ακούγεται λογικό, αλλά έχει αρκετά αδύνατα σημεία που δεν λύνονται με ένα καλό τρίμηνο.
Πρώτον, οι κατασκευές συνεχίζονται. Για φέτος, η εταιρεία αύξησε το κατώτατο όριο των προγραμματισμένων επενδύσεων στα 37 έως 39 δισεκατομμύρια δολάρια. Αυτό είναι τριπλάσιο από τα έσοδα ολόκληρου του έτους. Το χρέος, λοιπόν, θα συνεχίσει να αυξάνεται, απλώς με διαφορετική μορφή.
Δεύτερον, ένα μέρος των χρημάτων προέρχεται από τους μετόχους. Το τρίμηνο, η εταιρεία άντλησε 4,2 δισεκατομμύρια δολάρια από ομόλογα που μπορούν να μετατραπούν σε μετοχές και ξεκίνησε ένα πρόγραμμα βάσει του οποίου μπορεί να πουλήσει σταδιακά στο χρηματιστήριο έως και 35 εκατομμύρια νέες μετοχές. Κάθε νέα μετοχή σημαίνει ότι στους υφιστάμενους μετόχους αναλογεί μικρότερο μερίδιο της εταιρείας.
Τρίτον, τις προκαταβολές τις πληρώνουν πελάτες, πολλοί από τους οποίους εξακολουθούν να καταγράφουν ζημίες. Η διοίκηση αναφέρει ότι πάνω από το 75 % των προγραμματισμένων επενδύσεων έως το 2027 καλύπτεται από συμβάσεις με μεγάλες και οικονομικά ισχυρές εταιρείες. Το υπόλοιπο αφορά κυρίως εργαστήρια τεχνητής νοημοσύνης που χρηματοδοτούνται από επενδυτές.
Και τέταρτον, η κερδοφορία αργεί. Ακόμη και σύμφωνα με τις δικές της εκτιμήσεις, η εταιρεία θα περάσει σε θετικό πρόσημο μόνο το πρώτο εξάμηνο του 2028, και μάλιστα μόνο με βάση προσαρμοσμένα στοιχεία, τα οποία, για παράδειγμα, δεν υπολογίζουν τις αμοιβές των εργαζομένων σε μετοχές.
Ο μεγαλύτερος σκεπτικιστής της Wall Street δεν υποχώρησε
Η πιο έντονη επικρίτρια της CoreWeave είναι η αναλύτρια Madison Rezaei της τράπεζας Bernstein. Τον Οκτώβριο μείωσε την τιμή-στόχο της μετοχής από τα 74 στα 51 δολάρια και διατήρησε τη σύσταση στο χαμηλότερο επίπεδο. Μετά τα αποτελέσματα, παραδέχτηκε ότι δεν θα μπορούσε να ζητήσει καλύτερο τρίμηνο. Ωστόσο, δεν άλλαξε γνώμη.
"Δεν μπορούμε να απαλλαγούμε από τις μακροπρόθεσμες, θεμελιώδεις ανησυχίες μας για αυτό το επιχειρηματικό μοντέλο."
Madison Rezaei, αναλύτρια της Bernstein
Η ένστασή της αφορά κάτι άλλο και όχι ένα τρίμηνο. Οι μεγαλύτεροι πελάτες της CoreWeave είναι τεχνολογικοί κολοσσοί που κατασκευάζουν τα δικά τους κέντρα δεδομένων. Μόλις αποκτήσουν αρκετά, δεν θα έχουν λόγο να νοικιάζουν τα κέντρα άλλων και από πελάτες θα γίνουν ανταγωνιστές.
Η υπόλοιπη Wall Street είναι πολύ πιο θετική και οι περισσότεροι αναλυτές συστήνουν την αγορά της μετοχής. Αυτή ακριβώς η απόκλιση απόψεων εξηγεί γιατί η τιμή της μετοχής ανεβοκατεβαίνει κατά δεκάδες ποσοστιαίες μονάδες. Πριν από τη δημοσίευση των αποτελεσμάτων, βρισκόταν περίπου 65 % κάτω από το υψηλό του Μαΐου και, ακόμη και μετά την άνοδο της Τετάρτης, δεν είχε περάσει σε θετικό έδαφος για τη φετινή χρονιά.
Η CoreWeave παραμένει έτσι ένα στοίχημα με πολύ μικρά περιθώρια λάθους. Αν οι πελάτες συνεχίσουν να προπληρώνουν, οι τράπεζες εξακολουθήσουν να δανείζουν με εγγύηση τις συμβάσεις και οι τιμές της υπολογιστικής ισχύος παραμείνουν υψηλές, η εταιρεία θα μπορέσει να ξεπεράσει το χρέος της. Αρκεί όμως να κολλήσει ένας από αυτούς τους τρεις μηχανισμούς και ο λογαριασμός τόκων, που ξεπερνά το ένα δισεκατομμύριο δολάρια το τρίμηνο, θα έρθει ούτως ή άλλως.
Αναφερόμενες μετοχές