Elemzés: A jelenlegi piaci vérengzés miatt ez a 3 bank veszélyben van. Vajon sikerül nekik?

Az SVB kezdte. Rövid időn belül több más bankot is magával vitt. Most a Credit Suisse a túlélésért küzd. De rengeteg más is van, amelyik talán nem éli túl a 2008 óta legnagyobb összeomlást. Hol tartanak ők?
Egyes bankok most veszélyben vannak
A Silicon Valley Bank rosszul volt felkészülve az emelkedő kamatlábakra. Más bankok is hasonló figyelmeztető jeleket mutatnak. A kamatlábak emelkedésével sok bank nyereségesebbé vált, mivel nőtt a különbség a hiteleken és befektetéseken elért bevétel és a finanszírozásért fizetett összegek között. Mindig vannak azonban kivételek.
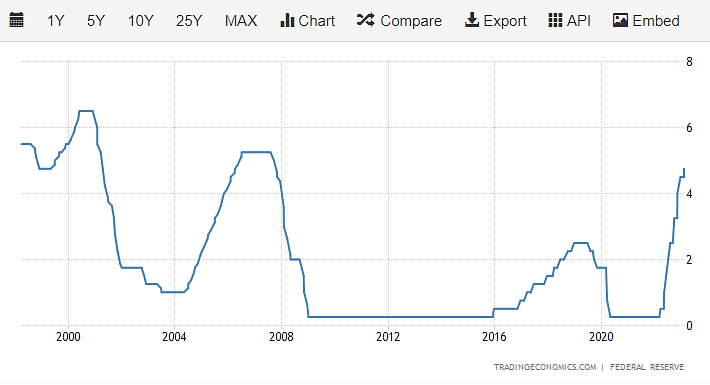
A kamatlábak emelkedésével a bankoknak nyereségesebbé kell válniuk. De nem mindig. Forrás:
Az SVB Financial Group (SIVB) március 8-án 21 milliárd dollár értékpapírt adott el 1,8 milliárd dolláros veszteséggel. Az SVB március 9-én közölte, hogy újrapozícionálja magát, hogy "növelje az eszközök érzékenységét, kihasználja a magasabb rövid távú kamatok lehetőségét, részben rögzítse a finanszírozási költségeket, jobban védje a nettó kamatbevételt és a nettó kamatmarzsot, valamint javítsa a nyereségességet".
A Silicon Valley Bank régóta a kockázati tőkecégeknek nyújtott hitelekre és a kockázati tőkecégek betéteinek gyűjtésére összpontosít. Március 8-án közölte, hogy az ügyfelek készpénzfelhasználása továbbra is magas maradt, és februárban tovább nőtt, ami a vártnál alacsonyabb betétállományhoz vezetett. Az SVB Financial nem tudta eléggé megnyugtatni az ügyfeleket ahhoz, hogy megakadályozza a betétfutást. A kaliforniai szabályozó hatóságok ezért pénteken bezárták a Silicon Valley Bankot, és átadták a Szövetségi Betétbiztosítási Társaságnak.
És akkor mindannyian tudjuk... De most a jövő érdekel minket. A jelenlegi helyzet. Íme egy rövid áttekintés annak az 5 legtöbbet emlegetett és kitett banknak a helyzetéről, amelyek csődje (és így a spekulatív vásárlások) miatt most mindenki aggódik.
First Republic Bank
A legkevésbé sem merném megmondani, hogy a részvények jó választásnak bizonyulnak-e a jelenlegi helyzetben. Egyszerűen túl bonyolult és vad a helyzet. De legalább össze tudom foglalni az egyes bankok esetében a közelmúltbeli teljesítményét és a fundamentumokat, amelyek talán utalhatnak valamire. A First Republic Bank $FRC erős pénzügyi pozícióval rendelkezik, alacsony finanszírozási költségekkel és magas árréssel. A banknak alacsony a hitelezési vesztesége is. A First Republic Bank nagy növekedési potenciállal rendelkezik a privát banki és vagyonkezelési tevékenységre való összpontosítása miatt. A bank a magas minőségű ügyfelekre összpontosít, és jó hírneve van a magas hozzáadott értékű szolgáltatások nyújtásáról.
A First Republic Bank stabil osztalékhozammal rendelkezik, és történelmileg minden évben növelte osztalékát. A bank erős piaci pozícióval és magas jövedelemmel is rendelkezik, ami a jövőben további osztaléknövekedést tesz lehetővé.
Összességében a First Republic Bank erős pénzügyi pozícióval és nagy növekedési potenciállal rendelkezik, ami érdekes lehet a bankszektorban befektetési lehetőségeket kereső befektetők számára.

Ez a grafikon valószínűleg többször is megismétlődik itt
A First Republic egy regionális bank, jómódú ügyfelekkel, és 0%-os hitelkiesés mellett hitelképesnek tűnnek a hitelezői. Mivel azonban sok betét nem biztosított, fennáll annak a kockázata, hogy a betétesek kivonhatják pénzüket a First Republicból.
A JPMorgan 70 milliárd dollárnyi likviditást ajánlott fel a banknak, a Fed pedig további forrásokat ajánlott fel a Term Bank Financing Program keretében. Így nem hiszem, hogy sok betétes további likviditásért pénzt vonna ki a bankból. És mivel a befektetési értékpapírokból álló portfóliója a teljes eszközállományának mindössze 15%-át teszi ki, nem számítok arra, hogy a betétesek elmenekülése esetén nagy veszteségeket szenvedne el. Megjelent egy JPMorgan elemzés is, amely az SVB Financial CET1 tőkearányának drámai eredményét mutatja be. A First Republic CET1 tőkemutatója várhatóan erős, 6%-os lesz. Emellett a First Republic kockázatkezelése kedvező, mivel a bank nem fektet be egzotikus származékos ügyletekbe, nem fektet be ócska kötvényekbe, nem bocsát ki hitelkártyákat vagy autóhiteleket, és nincsenek másodrendű hitelek.
Ügyfelek Bancorp
A Customers Bancorp $CUBI részvényei 10,8%-ot emelkedtek a legutóbbi kereskedésben, és 20,04 dolláron zártak. Ezt a mozgást a szilárd forgalom támogatta, sokkal több részvényt cseréltek, mint a rendes ülésen. Ehhez képest a részvény az elmúlt négy hétben 43,2%-ot veszített.

A$CUBI legalább egy kicsit kilábalt a visszaesésből.
Az Customers Bancorp $CUBI részvényei a második egymást követő napon emelkedtek, miután az elmúlt néhány kereskedési napon jelentősen megbicsaklottak. Miután két bank kiesett az S&P 500 indexből, a befektetők visszanyertek némi bizalmat a szektorba a szabályozó hatóságok által a bankok teljes körű megrohanásának megakadályozására tett lépések közepette. Emellett megjelentek a várt inflációs adatok, ami tovább növelte a befektetői optimizmust. Ezek a fejlemények a CUBI részvényeinek emelkedéséhez vezettek.
A bankholding várhatóan 1,24 dolláros részvényenkénti negyedéves eredményt fog közölni a soron következő jelentésében, ami éves szinten -43,4%-os változást jelent. Az árbevétel várhatóan 158,1 millió dollár lesz, ami 15%-os csökkenés az előző negyedévhez képest. Ezt azonban nagyban befolyásolja a részvény rövid távú teljesítménye. Általánosságban az itteni elemzők úgy vélik, hogy a banknak viszonylag biztonságosnak kell lennie.
New York Community Bancorp
A New York Community Bancorp $NYCB részvényei 7,6%-ot erősödtek a legutóbbi kereskedésben, és 6,96 dolláron zártak. Ez a mozgás a figyelemre méltó volumennek tulajdonítható, mivel több részvényt kereskedtek, mint a jelenlegi ülésen. Ehhez képest azonban a részvény az elmúlt négy hétben 32,5%-ot veszített.
A közelmúltban az Egyesült Államokban a februári fogyasztói infláció 6%-os volt, ami valamivel alacsonyabb a januári 6,4%-os értéknél. Ez, valamint a magasabb kamatlábak miatti bankcsődök, amelyek az amerikai regionális bankok pénzügyi egészségét érintették, valószínűleg növelték a befektetők bizalmát, hogy a Federal Reserve a közelgő márciusi ülésén enyhíthet a kamatemeléseken. Az SVB Financial és a Signature Bank hirtelen összeomlását követően a szélesebb piacok és a bankrészvények a mélypontokról visszatértek, mivel a befektetői hangulat megnyugodott, amit a kormányzati szervek által tett megnyugtató lépések is támogattak. Ez a New York Community részvényeinek emelkedéséhez vezetett.
A bankholding várhatóan 0,27 dolláros részvényenkénti negyedéves eredményt fog publikálni a következő jelentésében, ami éves szinten -15,6%-os változást jelent. A bevétel várhatóan 619,7 millió dollár lesz, ami 79,1%-os növekedést jelent az előző negyedévhez képest. Az eredmény- és bevételnövekedési várakozások minden bizonnyal jó képet adnak a részvény potenciális erejéről.
Az érem másik oldala - Comerica
Az előző hárommal ellentétben a másik oldalon a Comerica áll, amelynek sikerült igazán magas árrést és egészségi állapotot fenntartania.
A Comerica Incorporated $CMA dallasi székhelyű, a pénzügyi szektorhoz tartozik, és idénazt a verést is elszenvedte. A vállalat jelenleg részvényenként 0,68 $ osztalékot fizet, ami 6,53%-os osztalékhozamot jelent. Összehasonlításképpen a Bankok szektor hozama 3,95%. Az S&P 500 hozama 1,77%.
Ha az osztalék növekedését nézzük, a vállalat jelenlegi 2,84 dolláros éves osztaléka 4,4%-kal magasabb, mint tavaly. A Comerica Incorporated az elmúlt öt évben háromszor emelte az osztalékát éves szinten, ami átlagosan 9,87%-os éves növekedést jelent. A jövőben az osztalék növekedése az eredménynövekedéstől és a kifizetési aránytól függ, ami az éves részvényenkénti nyereség százalékos arányát jelenti, amelyet a vállalat osztalékként fizet ki. A Comerica Incorporated jelenlegi kifizetési aránya 32%, ami azt jelenti, hogy a vállalat az elmúlt 12 hónapban részvényenkénti nyereségének 32%-át fizette ki osztalék formájában. Ez önmagában is a jó egészség jele.

Egy másik hasonló grafikon
A dallasi székhelyű Comerica hitelportfóliójának túlnyomó többsége kereskedelmi hitelekből áll Compton szerint, aki hozzáteszi, hogy a bank profitál az emelkedő kamatlábakból, mivel a hitelek nagy része állítható kamatozású. A Moody's azt írta, hogy a Comerica leminősítésre vár, és azt mondta, hogy ez részben tükrözi a Comerica "nagymértékű függőségét a nem biztosított betétfinanszírozástól, amely érzékenyebb a bizalomra".
A Federal Deposit Insurance Corp. 250 ezer dollárig biztosítja az egyéni számlákat. A bankrészvények befektetői attól tartanak, hogy a különböző bankoknál a nem biztosított betéteket kivonják, ami árt a bankok likviditásának.
A Comerica szóvivője szerint a bank "változatosabb, stabilabb és lojálisabb betétbázissal rendelkezik, és továbbra is jól tőkésítettek és rendkívül likvidek vagyunk".
Mindegy, ez csak egy alapvető áttekintés a bankok helyzetéről. Hogy jelenleg mi fog történni, azt valószínűleg senki sem tudja megmondani.
Jogi nyilatkozat: Ez semmiképpen sem befektetési ajánlás. Ez pusztán az én összefoglalóm és elemzésem, amely az internetről és más forrásokból származó adatokon alapul. A pénzügyi piacokon való befektetés kockázatos, és mindenkinek a saját döntései alapján kell befektetnie. Én csak egy amatőr vagyok, aki megosztja a véleményét.